Votre assurance Responsabilité Civile auto ne sert pas à réparer votre voiture, mais à protéger votre avenir financier contre les conséquences potentiellement illimitées des dommages causés à autrui.
- Elle indemnise les tiers (piétons, cyclistes, autres automobilistes) pour les dommages corporels (de façon illimitée) et matériels que vous causez.
- Elle ne couvre jamais vos propres blessures de conducteur ou les dégâts sur votre propre véhicule si vous êtes seul en cause.
Recommandation : Avant de prêter votre volant ou de considérer votre contrat comme basique, comprenez ses clauses précises pour éviter des franchises très coûteuses et des surprises désagréables.
Vous venez de heurter un muret en vous garant. Bilan : une aile froissée, un phare brisé. Votre premier réflexe est de penser à votre assurance. Pourtant, la réponse de votre conseiller est sans appel : si vous êtes assuré « au tiers », c’est-à-dire uniquement en Responsabilité Civile (RC), ces réparations sont entièrement à votre charge. Cette situation, frustrante et souvent mal comprise, est le point de départ d’une question essentielle pour des millions d’automobilistes : que couvre vraiment le minimum légal obligatoire ?
Beaucoup d’assurés, en particulier les jeunes conducteurs ou ceux qui cherchent à minimiser leur budget, perçoivent l’assurance au tiers comme une couverture « bas de gamme ». Ils se focalisent sur ce qu’elle ne fait pas : indemniser leurs propres dégâts. C’est une vision parcellaire. La réalité est bien plus complexe et, paradoxalement, bien plus protectrice qu’on ne l’imagine. Car si la RC ne protège pas votre tôle, elle protège ce qui est bien plus précieux : votre patrimoine.
Et si la véritable clé n’était pas de voir la Responsabilité Civile comme une assurance incomplète, mais plutôt comme un bouclier juridique et financier indispensable ? Ce mécanisme n’est pas conçu pour être un service de réparation automobile, mais pour vous prémunir d’une « dette de responsabilité » qui pourrait, dans les cas les plus graves, s’élever à plusieurs millions d’euros et impacter toute votre vie.
Cet article va déconstruire les mythes et les idées reçues sur la garantie Responsabilité Civile. Nous allons explorer sa logique profonde, ses limites, mais surtout sa puissance, pour que vous ne la subissiez plus comme une contrainte, mais que vous la compreniez comme une protection fondamentale.
Pour naviguer en toute clarté à travers les méandres de l’assurance automobile, nous aborderons point par point les situations concrètes qui posent question. Le sommaire ci-dessous vous guidera à travers les différentes facettes de cette garantie essentielle.
Sommaire : Comprendre les garanties et les limites de votre RC auto
- Pourquoi votre RC ne paie-t-elle pas vos propres réparations après avoir heurté un mur ?
- Comment fonctionne la RC si votre enfant raye une voiture avec son vélo (auto vs habitation) ?
- Dommages corporels ou matériels : quels sont les plafonds d’indemnisation légaux obligatoires ?
- Le danger de prêter son volant à un ami non déclaré sur la RC (franchise prêt de volant)
- Quand la garantie RC s’active-t-elle précisément après la signature du contrat en ligne ?
- Pourquoi la Loi Badinter protège-t-elle quasi-automatiquement les piétons et cyclistes ?
- Prêt de volant exclusif ou occasionnel : quelles clauses vérifier dans votre contrat ?
- Minimum légal assurance auto : pourquoi la Responsabilité Civile est-elle le socle de la sécurité routière ?
Pourquoi votre RC ne paie-t-elle pas vos propres réparations après avoir heurté un mur ?
C’est la situation la plus déconcertante pour un assuré au tiers. La raison est pourtant au cœur même de la définition de cette garantie. Comme le rappelle le portail de l’administration française, la responsabilité civile correspond à l’obligation de réparer les dommages causés à autrui. Le mot clé est « autrui », ou plus juridiquement, « le tiers ».
Un « tiers » est toute personne ou entité extérieure à votre contrat et à votre sphère de propriété. Lorsque vous heurtez un mur, vous n’endommagez pas un tiers. Le mur vous appartient s’il est sur votre propriété, ou il est un bien public sans propriétaire direct à indemniser. De même, le conducteur du véhicule (vous) et le propriétaire du véhicule ne sont jamais considérés comme des tiers dans un accident. La RC a pour unique but de rendre la victime (le tiers) indemne, comme si l’accident n’avait jamais eu lieu.
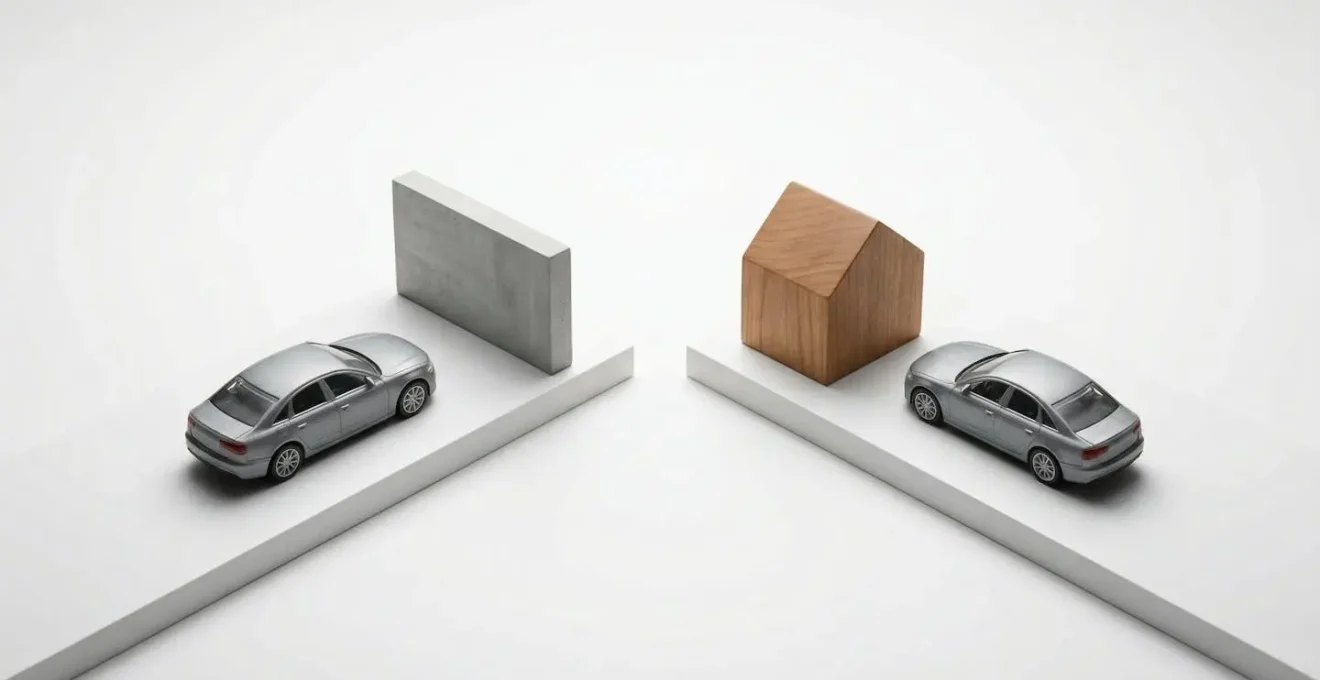
Cette illustration met en évidence la distinction fondamentale : votre assurance RC s’active pour les dommages causés au patrimoine d’un autre (la maison), mais reste inactive pour les dommages causés à des biens sans tiers identifiable (le mur) ou à votre propre véhicule. Votre voiture, dans ce contexte, n’est pas un tiers. C’est pourquoi seule une garantie complémentaire, comme la garantie « Dommages tous accidents » d’un contrat « tous risques », pourra couvrir vos propres réparations.
Comment fonctionne la RC si votre enfant raye une voiture avec son vélo (auto vs habitation) ?
Imaginez ce scénario courant : votre enfant, en jouant, perd le contrôle de son vélo et raye la portière d’une voiture en stationnement. Votre assurance Responsabilité Civile auto est-elle concernée ? La réponse est non, et cela révèle une subtilité importante du système d’assurance.
La RC de votre contrat automobile ne couvre que les dommages causés par l’usage du véhicule assuré. Un vélo, même conduit par un membre de votre famille, n’est pas le véhicule mentionné dans votre contrat auto. Dans ce cas précis, c’est une autre garantie qui entre en jeu : la Responsabilité Civile « Vie Privée », qui est quasi systématiquement incluse dans votre contrat d’assurance multirisque habitation (MRH). C’est elle qui indemnisera le propriétaire de la voiture rayée, après déduction d’une éventuelle franchise.
Attention cependant, la situation se complexifie avec les Engins de Déplacement Personnel Motorisés (EDPM) comme les trottinettes électriques ou les vélos à assistance électrique puissants (>25 km/h). Ces derniers sont considérés comme des véhicules terrestres à moteur et doivent obligatoirement être couverts par une assurance RC spécifique, distincte de l’assurance auto et de l’assurance habitation. L’augmentation des accidents impliquant ces engins non assurés montre l’importance de bien identifier la garantie adéquate. Par exemple, une étude de L’Argus révèle que les EDPM représentent déjà 8,6% des véhicules non assurés impliqués dans des accidents corporels en 2024.
Dommages corporels ou matériels : quels sont les plafonds d’indemnisation légaux obligatoires ?
C’est ici que la Responsabilité Civile révèle sa véritable puissance et justifie son caractère obligatoire. Si vous êtes responsable d’un accident, les montants des dommages peuvent atteindre des sommes vertigineuses, surtout en cas de blessures graves. Votre assurance RC agit comme un bouclier financier en garantissant des plafonds d’indemnisation minimums fixés par la loi.
La distinction entre dommages matériels et corporels est fondamentale, car leurs plafonds sont radicalement différents. Pour un jeune conducteur, comprendre ces chiffres permet de prendre conscience de l’ampleur du risque que l’assurance assume à sa place.
Le tableau ci-dessous, basé sur les données du Fonds de Garantie des Assurances Obligatoires de dommages (FGAO), synthétise les montants minimums légaux en France. Une analyse de l’arrêté fixant le montant minimal de garantie montre l’évolution récente pour les dommages matériels.
| Type de dommage | Plafond légal minimum | Date d’application |
|---|---|---|
| Dommages corporels | Illimité | Depuis 1958 |
| Dommages matériels | 1 300 000 € | Depuis mars 2022 |
| Intervention FGAO matériel | 1 300 000 € | Depuis mars 2022 |
Le point le plus important à retenir est le plafond illimité pour les dommages corporels. Si vous blessez gravement un piéton, un chirurgien ou un sportif de haut niveau, l’indemnisation peut couvrir les frais médicaux, la perte de revenus à vie, le préjudice moral, etc. pour des millions d’euros. Sans assurance RC, vous seriez endetté à vie. C’est cette protection contre un risque financier infini qui constitue la véritable valeur de votre assurance minimale obligatoire.
Le danger de prêter son volant à un ami non déclaré sur la RC (franchise prêt de volant)
« Tu peux me prêter ta voiture ce week-end ? » Cette question, a priori anodine, peut se transformer en véritable cauchemar financier si votre contrat d’assurance n’est pas adapté. Prêter son véhicule est un acte qui engage directement votre propre contrat d’assurance, même si vous n’êtes pas au volant.
En cas d’accident responsable causé par votre ami, c’est votre assurance Responsabilité Civile qui indemnisera la victime. Votre bonus-malus sera impacté comme si vous aviez été le conducteur. Mais le principal danger financier pour vous se situe ailleurs : la « franchise prêt de volant ». De nombreux contrats, surtout les plus économiques, incluent une clause qui majore très fortement la franchise si l’accident est causé par un conducteur non déclaré au contrat. Cette sur-franchise peut atteindre 1 000, 1 500 euros, voire plus.
Dans les cas les plus restrictifs, certains contrats prévoient une clause de « conduite exclusive », interdisant purement et simplement le prêt du véhicule. Si un accident survient dans ce cas, l’assureur indemnisera toujours la victime (la RC est d’ordre public), mais il pourra ensuite se retourner contre vous (l’assuré) pour récupérer la totalité des sommes versées. La situation peut alors devenir dramatiquement coûteuse.
Checklist : vérifier votre contrat avant de prêter votre voiture
- Identifier la clause : Cherchez les termes « prêt de volant », « conducteur occasionnel » ou « conduite exclusive » dans vos conditions générales et particulières.
- Analyser les conducteurs autorisés : Vérifiez s’il y a des restrictions concernant l’âge ou l’ancienneté du permis de l’emprunteur (par exemple, exclusion des conducteurs novices).
- Repérer la franchise : Localisez le montant de la « franchise prêt de volant » ou « franchise conducteur non désigné ». Est-elle inexistante, fixe ou majorée ?
- Vérifier les exclusions : Assurez-vous que votre contrat n’impose pas une « conduite exclusive » aux seuls conducteurs nommément désignés.
- Anticiper et contacter : Si le prêt est régulier, contactez votre assureur pour ajouter la personne en tant que conducteur secondaire. Si c’est ponctuel et que le contrat est restrictif, il est plus prudent de refuser.
Quand la garantie RC s’active-t-elle précisément après la signature du contrat en ligne ?
Dans l’urgence de devoir assurer un véhicule nouvellement acquis, la souscription en ligne est devenue la norme. Mais une question cruciale se pose : à partir de quel moment précis êtes-vous couvert ? La réponse est simple : la couverture est généralement immédiate, à condition de suivre les étapes et de bien comprendre les documents reçus.
La garantie Responsabilité Civile ne s’active pas par magie au moment du « clic final ». Elle est conditionnée à la validation de plusieurs étapes clés qui forment un tout indissociable. Le processus est conçu pour être rapide tout en garantissant une traçabilité juridique. Voici les moments clés de l’activation de votre couverture :
- Moment 1 : La contractualisation : L’engagement est scellé par la signature électronique du contrat (souvent via un code reçu par SMS) et, de manière cruciale, par le paiement de la première prime ou de l’acompte. Sans ce paiement, le contrat n’est pas formé.
- Moment 2 : La preuve d’assurance : Immédiatement après la validation du paiement, l’assureur doit vous envoyer par email un document officiel. Il s’agit du « mémo véhicule assuré » ou de la « carte verte provisoire ». Ce document est la preuve tangible que vous êtes assuré.
- Moment 3 : L’effectivité de la garantie : La couverture prend effet à la date et l’heure précisées sur ce mémo. Dans la majorité des cas de souscription en ligne, cette prise d’effet est fixée à la date et l’heure de la souscription, vous permettant de prendre la route légalement sans délai.
Un point d’attention important concerne le droit de rétractation. Vous disposez de 14 jours pour changer d’avis après une souscription à distance. Cependant, ce droit n’est pas suspensif. Si vous avez un sinistre responsable pendant cette période, votre garantie RC fonctionnera et vous serez couvert pour les dommages causés à autrui. La rétractation ne peut pas être utilisée pour annuler un sinistre a posteriori.
Pourquoi la Loi Badinter protège-t-elle quasi-automatiquement les piétons et cyclistes ?
La loi du 5 juillet 1985, dite « Loi Badinter », a instauré un régime d’indemnisation très particulier et extrêmement protecteur pour les victimes d’accidents de la circulation. Elle part d’un principe simple : il existe un déséquilibre fondamental de puissance et de dangerosité entre un véhicule à moteur et un usager non motorisé. Pour rétablir l’équilibre, la loi a créé un système qui favorise quasi systématiquement l’indemnisation des plus vulnérables.
Cette protection s’applique aux piétons, cyclistes, et passagers du véhicule. Pour eux, le droit à l’indemnisation par l’assureur du véhicule impliqué est presque automatique. Le concept de « faute » de la victime, qui est central dans le droit commun, est ici largement mis de côté. Concrètement, même si un piéton traverse en dehors des clous ou si un cycliste grille un feu rouge, il sera indemnisé à 100% de ses préjudices corporels par l’assurance RC du conducteur.
La seule et unique exception qui pourrait limiter ou exclure cette indemnisation est la « faute inexcusable, cause exclusive de l’accident ». Comme le confirme une analyse détaillée de la jurisprudence française, cette notion est interprétée de manière extrêmement restrictive par les tribunaux. Il ne s’agit pas d’une simple imprudence, mais d’une faute d’une gravité exceptionnelle que la victime aurait dû prévoir (par exemple, un suicide avéré). En pratique, cette exception est si rare qu’elle est presque théorique. Pour un conducteur, cela signifie qu’en cas de collision avec un piéton ou un cycliste, sa responsabilité sera engagée dans la quasi-totalité des cas.
Prêt de volant exclusif ou occasionnel : quelles clauses vérifier dans votre contrat ?
Nous avons vu le danger de la franchise majorée en cas de prêt de volant. Mais pour éviter toute mauvaise surprise, il faut aller plus loin et déchiffrer les clauses précises de votre contrat. Les assureurs proposent différentes politiques de prêt de volant, allant de la totale flexibilité à l’interdiction formelle. Connaître la vôtre est une obligation avant de confier vos clés.
Les contrats se divisent généralement en quatre grandes catégories. Chacune a des conséquences directes sur votre couverture et votre porte-monnaie en cas de sinistre. Il est donc vital d’identifier dans quelle catégorie se situe votre propre police d’assurance.
Le tableau suivant, inspiré des conditions générales de plusieurs grands assureurs comme Groupama, détaille les types de clauses les plus courantes. Il vous servira de guide pour analyser votre propre contrat d’assurance automobile et évaluer le niveau de risque que vous prenez en prêtant votre voiture.
| Type de clause | Conditions | Franchise en cas de sinistre |
|---|---|---|
| Prêt sans restriction | Tout conducteur avec un permis valide | Aucune majoration de franchise |
| Prêt avec majoration | Autorisé, mais une surprime est appliquée à la franchise | Franchise de base + Franchise « prêt de volant » (ex: +750€) |
| Prêt interdit aux novices | Le prêt est exclu pour les conducteurs ayant moins de 2 ou 3 ans de permis | Franchise fortement majorée ou refus d’indemnisation partiel |
| Conduite exclusive | Seuls le ou les conducteurs déclarés au contrat sont autorisés à conduire | Refus de prise en charge possible (après indemnisation du tiers) |
La lecture de ce tableau est simple : si votre contrat comporte une clause de « conduite exclusive », vous ne devez jamais prêter votre voiture. Si une clause de « prêt interdit aux novices » est présente, vérifiez l’ancienneté du permis de votre ami. Dans tous les cas, la prudence est de mise et l’information est votre meilleure alliée.
À retenir
- La Responsabilité Civile (RC) a pour unique mission d’indemniser les « tiers » des dommages que vous leur causez. Elle ne couvre jamais vos propres dommages (corporels ou matériels) si vous êtes seul en cause.
- La protection financière qu’elle offre est immense : l’indemnisation pour les dommages corporels est légalement illimitée en France, vous protégeant d’une dette à vie.
- Prêter votre voiture à un conducteur non déclaré peut entraîner l’application d’une franchise très élevée (franchise « prêt de volant ») en cas d’accident responsable.
Minimum légal assurance auto : pourquoi la Responsabilité Civile est-elle le socle de la sécurité routière ?
Au-delà de la protection individuelle de votre patrimoine, le caractère obligatoire de la Responsabilité Civile répond à un impératif de solidarité nationale. C’est le fondement d’un système qui garantit que toute victime d’un accident de la route sera indemnisée, indépendamment de la solvabilité du responsable. Sans cette obligation, de nombreuses victimes se retrouveraient sans recours face à des conducteurs insolvables, avec des conséquences humaines et sociales dramatiques.
Ce pacte social est cependant mis à mal par une tendance inquiétante. Selon les données du Fonds de Garantie (FGAO), le taux de véhicules non assurés impliqués dans un accident corporel a augmenté de +54,3% entre 2017 et 2023. C’est dans ce contexte que le système montre sa robustesse. Lorsqu’un conducteur non assuré cause un accident, c’est le FGAO qui intervient pour indemniser la victime, financé par une contribution prélevée sur tous les contrats d’assurance.
L’obligation d’assurance est si fondamentale que le système a même prévu une solution pour les conducteurs considérés comme « à risque » et refusés par les assureurs. Comme l’explique un guide de Reassurez-moi, « ils peuvent faire appel au Bureau Central de Tarification (BCT), qui peut forcer les compagnies d’assurance à offrir une assurance auto » au tarif qu’il fixe. Cela garantit un « droit à l’assurance » pour la garantie RC, empêchant quiconque de se retrouver légalement dans l’impossibilité de s’assurer.
Maintenant que vous détenez les clés pour décrypter votre contrat, l’étape suivante consiste à passer de la théorie à la pratique. Prenez le temps de relire vos conditions générales et particulières. Cette démarche active est le meilleur moyen de vous assurer que votre protection est bien alignée avec vos besoins et votre usage réel du véhicule, vous évitant ainsi des déconvenues coûteuses.
Questions fréquentes sur la Responsabilité Civile auto
Puis-je prêter ma voiture à un jeune conducteur ?
Cela dépend de votre contrat. Vérifiez la clause ‘prêt de volant’ dans vos conditions générales. De nombreux contrats excluent le prêt aux conducteurs ayant moins de 2 ou 3 ans de permis, ou appliquent une franchise très fortement majorée. La prudence est de mise.
Que se passe-t-il si je prête ma voiture malgré une clause d’exclusion ?
L’assurance indemnise toujours la victime tierce, car la garantie RC est d’ordre public et protège la victime avant tout. Cependant, l’assureur se retournera ensuite contre vous, son assuré, pour vous réclamer le remboursement de la totalité des sommes versées. Les conséquences financières peuvent être désastreuses.
Comment ajouter un conducteur occasionnel ?
Si une personne utilise régulièrement votre véhicule, même de façon occasionnelle, il est impératif de le déclarer à votre assurance. Contactez votre assureur pour demander l’établissement d’un avenant au contrat déclarant cette personne en tant que conducteur secondaire. Cela ajustera votre prime mais vous offrira une couverture sans faille.