Entretien et réparation
Que vous veniez de subir un accrochage, que vous constatiez un impact sur votre pare-brise ou que vous planifiez simplement la révision annuelle de votre véhicule, une question revient systématiquement : combien cela va-t-il me coûter et que prend en charge mon assurance ? L’entretien et la réparation automobile représentent un poste budgétaire significatif pour tout automobiliste. Pourtant, de nombreux conducteurs méconnaissent leurs droits et passent à côté d’économies substantielles.
Imaginez votre contrat d’assurance auto comme une boîte à outils : encore faut-il savoir quels outils elle contient et comment les utiliser au bon moment. Entre le choix du garage, la négociation avec l’expert, la gestion du bris de glace ou l’optimisation de votre indemnisation, les leviers d’action sont nombreux. Cet article vous offre une vision d’ensemble des mécanismes à connaître pour transformer chaque intervention sur votre véhicule en expérience maîtrisée plutôt qu’en source de stress financier.
Réparation après sinistre : maîtriser le processus d’indemnisation
Lorsqu’un accident survient, le parcours vers la réparation peut sembler labyrinthique. Comprendre les étapes clés vous permet d’éviter les pièges et de maximiser votre indemnisation.
Le rôle central de l’expert automobile
L’expert mandaté par votre assureur évalue les dommages et détermine le montant des réparations. Son rapport influence directement ce que vous percevrez. Contrairement à une idée reçue, son estimation n’est pas gravée dans le marbre. Vous pouvez :
- Demander un devis contradictoire établi par votre propre garagiste
- Solliciter une contre-expertise si l’évaluation vous semble insuffisante
- Contester le taux de vétusté appliqué sur certaines pièces
Par exemple, si l’expert applique 40 % de vétusté sur vos pneus alors qu’ils n’ont que 10 000 km, vous êtes en droit de fournir la facture d’achat pour justifier une réduction de ce taux.
Éviter le classement en véhicule économiquement irréparable
Le sigle VEI (Véhicule Économiquement Irréparable) fait trembler de nombreux propriétaires. Votre assureur peut classer votre voiture en épave dès que le coût des réparations dépasse sa valeur de remplacement, parfois pour une simple aile froissée sur un véhicule ancien. Pour contrer cette situation, vous avez la possibilité de :
- Faire réaliser les travaux par un garage moins onéreux
- Opter pour des pièces de réemploi (PIEC) légalement autorisées
- Négocier une indemnisation partielle et conserver le véhicule
Véhicules anciens et de collection : des réparations spécifiques
Posséder une voiture de collection ou un véhicule ancien implique des contraintes particulières en matière d’entretien. Les garages généralistes refusent souvent ces interventions faute de compétences ou d’outillage adapté, et les pièces détachées peuvent s’avérer introuvables dans les circuits classiques.
Pour les propriétaires de véhicules de collection, le contrat d’assurance joue un rôle crucial. Un contrat collection bien négocié peut couvrir :
- La recherche et l’acquisition de pièces d’origine auprès de spécialistes
- La restauration à l’identique plutôt qu’une réparation fonctionnelle moderne
- La prise en charge de travaux chez des artisans agréés par les clubs de marque
Attention cependant : une réparation mal exécutée ou réalisée avec des pièces non conformes peut faire perdre à votre véhicule sa valeur collection. Avant tout sinistre, documentez l’état de votre véhicule et conservez les factures de restauration pour faciliter les échanges avec l’expert.
Bris de glace : prévention et prise en charge optimale
Un impact de gravillon sur l’autoroute, une vitre brisée sur un parking : le bris de glace constitue l’un des sinistres les plus fréquents. Bien géré, il ne devrait pas peser lourdement sur votre budget.
Réparer avant que l’impact ne se transforme en fissure
Un petit impact peut généralement être réparé à la résine en moins de 30 minutes, sans franchise dans la plupart des contrats. Cette intervention préventive évite le remplacement complet du pare-brise, bien plus coûteux. La règle pratique : si l’impact est plus petit qu’une pièce de deux euros et situé hors du champ de vision du conducteur, la réparation est souvent possible.
Connaître les garanties et leurs limites
Votre garantie bris de glace couvre généralement le pare-brise, les vitres latérales et la lunette arrière. Mais qu’en est-il des optiques de phares ou du toit ouvrant ? Ces éléments sont parfois exclus ou soumis à des franchises spécifiques. Vérifiez votre contrat avant de déclarer un sinistre, car des déclarations trop fréquentes peuvent conduire à une majoration de prime, voire à une résiliation.
Astuce souvent méconnue : certains réparateurs proposent d’offrir la franchise en échange de votre fidélité. Cette pratique commerciale, bien que légale, mérite d’être comparée aux tarifs réels pratiqués.
Garage agréé ou réparateur indépendant : quel choix privilégier ?
Face à une réparation, vous vous demandez peut-être si passer par le réseau partenaire de votre assureur est une obligation ou simplement une option. La réponse impacte directement votre portefeuille et votre confort.
Les atouts du réseau partenaire
Opter pour un garage agréé par votre assureur présente des avantages concrets :
- Tiers payant : vous n’avancez pas les frais de réparation
- Véhicule de prêt souvent inclus pendant l’immobilisation
- Délais de traitement généralement raccourcis
- Garantie des travaux facilitée en cas de problème
Le garage communique directement avec l’assureur, ce qui simplifie considérablement vos démarches administratives.
Vos droits : le libre choix du réparateur
La loi Hamon garantit votre liberté de choisir le professionnel de votre choix. Aucun assureur ne peut vous imposer un garage. Toutefois, si vous optez pour un réparateur hors réseau, préparez-vous à :
- Avancer les frais et attendre le remboursement
- Supporter un éventuel reste à charge si les tarifs dépassent les plafonds conventionnés
- Gérer vous-même la coordination avec l’expert
Ce choix peut néanmoins se justifier pour des travaux spécifiques nécessitant un savoir-faire particulier, notamment sur les véhicules anciens ou haut de gamme.
Accident de la route : les réflexes qui protègent votre dossier
Les premières minutes suivant un accident déterminent souvent la qualité de votre indemnisation future. Voici la séquence à respecter :
- Sécuriser les lieux : gilet, triangle, mise en sécurité des personnes. Un sur-accident serait bien plus grave que les dégâts matériels.
- Documenter la scène : photographiez les véhicules sous tous les angles, les traces au sol, les panneaux environnants et les dommages visibles.
- Remplir le constat amiable avec précision : attention aux cases cochées et au croquis, chaque détail compte pour établir les responsabilités.
- Contacter votre assistance pour le remorquage : votre contrat prévoit généralement une prise en charge sans avance de frais.
Refusez toujours un arrangement en liquide proposé par l’autre conducteur. Sans constat, vous vous exposez à des recours ultérieurs sans preuve de votre version des faits.
Vétusté et valeur de remplacement : optimiser votre indemnisation
La vétusté correspond à la dépréciation de votre véhicule et de ses pièces due à l’usure et au temps. Elle réduit mécaniquement le montant de votre indemnisation. La VRADE (Valeur de Remplacement à Dire d’Expert) représente ce que coûterait l’achat d’un véhicule équivalent sur le marché de l’occasion.
Pour contester une évaluation défavorable, rassemblez :
- Les petites annonces de véhicules similaires (kilométrage, options, état)
- Les factures d’entretien prouvant le soin apporté à votre véhicule
- Les factures de pièces récemment remplacées (pneus, freins, embrayage)
Dans certains cas, accepter un chèque plutôt que la réparation peut s’avérer judicieux, notamment si vous êtes en mesure de réaliser certains travaux vous-même ou de trouver des pièces à moindre coût.
Entretien préventif : un investissement rentable
Un véhicule bien entretenu, c’est moins de risque de panne, moins d’accidents liés à une défaillance technique, et une meilleure position en cas de sinistre. Certains assureurs proposent des avantages méconnus :
- Réductions sur l’entretien courant dans les garages partenaires
- Garantie panne mécanique pour les véhicules d’occasion hors garantie constructeur
- Contrats d’entretien mensualisés incluant révisions et pièces d’usure
Négliger le contrôle technique peut avoir des conséquences directes sur votre indemnisation. En cas de sinistre, un véhicule non conforme peut voir sa prise en charge réduite, voire refusée pour les dommages liés au défaut constaté.
Des éléments aussi simples que des pneus en bon état ou des freins révisés contribuent à votre sécurité quotidienne tout en préservant votre coefficient bonus-malus. Un cercle vertueux qui commence par quelques gestes d’entretien réguliers.
Que vous fassiez face à un sinistre ou que vous anticipiez les besoins de votre véhicule, la connaissance de vos droits et des mécanismes d’assurance constitue votre meilleur atout. Chaque situation est unique : n’hésitez pas à explorer les articles détaillés de cette catégorie pour approfondir les aspects qui vous concernent directement.
Réparations mécaniques post-accident : comment l’expert valide-t-il les travaux à effectuer ?
La décision d’un expert automobile ne repose pas sur une volonté d’économie, mais sur l’application stricte du principe de causalité : seules les réparations directement liées au sinistre sont prises en charge. L’expert et le garagiste ne sont pas adversaires…
Lire la suite
Budget entretien auto : comment l’assurance peut-elle financer une partie de vos révisions ?
Votre assurance auto n’est pas une charge, mais un outil de financement stratégique pour votre entretien. L’utilisation des garanties optionnelles (panne mécanique) et des réseaux partenaires réduit directement vos coûts et protège votre trésorerie. Un entretien préventif et le respect…
Lire la suite
Indemnisation réparations auto : comment ne pas perdre d’argent à cause de la vétusté ?
La déduction pour vétusté n’est pas une fatalité, mais un point de départ pour la négociation avec votre assurance. La Valeur de Remplacement à Dire d’Expert (VRADE) se conteste avec des annonces de véhicules similaires et des factures d’entretien. Le…
Lire la suite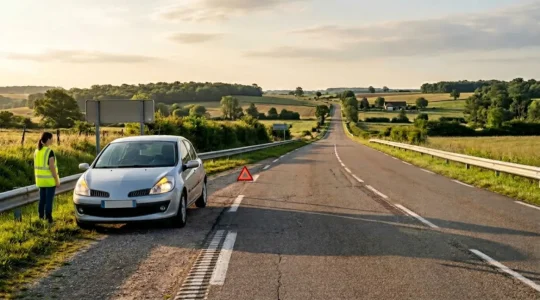
Accident de la route : les 5 réflexes immédiats pour sauver votre dossier d’assurance
Le bruit de la tôle froissée, le choc… puis le silence. L’adrénaline monte et le cerveau se brouille. Que faire ? Qui appeler ? C’est dans ces quelques minutes de confusion que se joue une grande partie de votre dossier…
Lire la suite
Garages agréés assurance : pourquoi passer par le réseau partenaire simplifie vos réparations ?
Après un sinistre, la frustration principale est d’avoir à avancer des frais de réparation élevés et de gérer une lourde paperasse. Le réseau de garages agréés transforme cette épreuve en un service fluide. Le mécanisme du tiers payant (cession de…
Lire la suite
Bris de glace : comment faire remplacer son pare-brise sans payer de franchise ?
Remplacer un pare-brise sans payer de franchise est possible, mais cela cache une stratégie que vous devez maîtriser pour éviter les mauvaises surprises. Un « cadeau » commercial (franchise offerte) n’efface pas le sinistre aux yeux de votre assurance, ce qui peut…
Lire la suite
Frais de réparations auto : comment limiter votre reste à charge après un sinistre ?
L’indemnisation proposée par votre assurance après un sinistre n’est pas un verdict, mais une base de négociation que vous avez le droit de contester. La Valeur de Remplacement à Dire d’Expert (VRADE) est souvent sous-évaluée et peut être renégociée avec…
Lire la suite
Réparation de véhicules anciens : comment se faire rembourser les pièces introuvables ?
En résumé : Le remboursement des pièces rares n’est pas automatique, c’est un combat qui se prépare en amont du sinistre. Une expertise à « valeur agréée », mise à jour régulièrement, est la pierre angulaire de votre défense face à l’assurance….
Lire la suite