Votre assurance auto n’est pas une charge, mais un outil de financement stratégique pour votre entretien.
- L’utilisation des garanties optionnelles (panne mécanique) et des réseaux partenaires réduit directement vos coûts et protège votre trésorerie.
- Un entretien préventif et le respect des obligations (contrôle technique) influencent positivement votre indemnisation en cas de sinistre et permettent d’éviter un malus.
Recommandation : Pensez votre contrat non comme une dépense subie, mais comme un levier dans la gestion du coût total de possession (TCO) de votre véhicule.
Pour tout automobiliste, le budget alloué à l’entretien du véhicule représente une part significative et souvent imprévisible des dépenses. Entre la révision annuelle, le changement des pneus et la panne mécanique inattendue, la facture peut rapidement grimper. Face à ce constat, le premier réflexe est souvent de chercher le garage le moins cher, de repousser certaines interventions ou d’opter pour des pièces de seconde main, des stratégies qui peuvent s’avérer contre-productives à long terme.
Cette approche réactive, centrée sur la dépense immédiate, occulte une perspective bien plus puissante : la gestion proactive des coûts. Et si la clé pour maîtriser ce budget se trouvait déjà dans votre portefeuille ? Votre contrat d’assurance auto, souvent perçu comme une simple obligation légale et une charge financière, peut en réalité devenir un levier stratégique pour financer une partie de votre entretien. Il ne s’agit pas de trouver une formule magique, mais d’adopter la mentalité d’un gestionnaire de flotte automobile, pour qui chaque véhicule est un actif dont il faut optimiser le coût total de possession (TCO).
Cet article vous guidera pour changer de paradigme. Nous allons décortiquer, point par point, comment transformer votre assurance d’un centre de coût passif en un partenaire actif de la maîtrise de votre budget. De la garantie panne mécanique aux avantages des garages agréés, en passant par l’impact direct de l’entretien sur votre indemnisation, vous découvrirez des mécanismes concrets pour alléger la charge financière de votre véhicule.
Pour vous aider à naviguer dans cette approche stratégique, voici les points clés que nous allons aborder. Chaque section vous donnera les outils pour prendre des décisions éclairées, comme le ferait un professionnel gérant un parc de dizaines de véhicules.
Sommaire : Optimiser le coût total de votre véhicule grâce à votre assurance
- Garantie panne mécanique : vaut-elle le coût pour une voiture d’occasion hors garantie constructeur ?
- Comment profiter des réductions garage partenaires de votre assureur pour l’entretien courant ?
- Pneus et freins : pourquoi un bon entretien réduit-il le risque d’accident (et de malus) ?
- L’erreur de négliger le contrôle technique et de voir son indemnisation réduite en cas de pépin
- Contrat d’entretien mensuel : est-ce une bonne affaire ou un crédit déguisé ?
- Garantie des réparations : combien de temps le garage est-il responsable après l’intervention ?
- Pourquoi n’avez-vous pas à avancer les frais dans un garage agréé (tiers payant) ?
- Garages agréés assurance : pourquoi passer par le réseau partenaire simplifie vos réparations ?
Garantie panne mécanique : vaut-elle le coût pour une voiture d’occasion hors garantie constructeur ?
Pour un véhicule d’occasion qui n’est plus couvert par la garantie constructeur, la moindre défaillance mécanique (moteur, boîte de vitesses, électronique) peut se chiffrer en milliers d’euros. La garantie panne mécanique se présente alors non pas comme une dépense, mais comme un arbitrage financier entre un coût fixe et un risque financier majeur. Il s’agit d’évaluer si la tranquillité d’esprit justifie l’investissement. En France, le prix de cette couverture optionnelle représente un coût variant entre 200€ et 800€ par an, un montant à comparer avec le coût potentiel d’une seule grosse réparation.
La rentabilité de cette garantie dépend de plusieurs facteurs : l’âge du véhicule, son kilométrage, sa fiabilité réputée et les conditions du contrat (pièces couvertes, plafond d’indemnisation, franchise). Prenons un exemple concret : une étude comparative montre qu’une garantie à 30 €/mois avec 150 € de franchise revient à 510 € pour un sinistre la première année, contre 348 € pour une offre concurrente à 29 €/mois sans franchise. Ce simple calcul, digne d’un gestionnaire de flotte, démontre l’importance d’analyser les détails de l’offre et pas seulement le tarif mensuel.
Pour un particulier, souscrire à cette garantie revient à lisser son budget et à se prémunir contre une dépense imprévue qui pourrait grever ses finances. Le marché offre des solutions très variées, avec des critères d’éligibilité et des niveaux de couverture différents, qu’il convient d’étudier attentivement.
Pour vous donner une vision claire des options disponibles, le tableau suivant compare quelques acteurs du marché français. Cette analyse comparative est la première étape pour tout gestionnaire cherchant à optimiser les coûts de sa flotte.
| Acteur | Tarif mensuel | Franchise | Âge max véhicule |
|---|---|---|---|
| Linkar | À partir de 9,99€ | 0€ | 20 ans |
| Direct Garantie | Variable | Variable | 14 ans |
| AXA | Variable | Variable | 8 ans |
| Opteven | Variable | Variable | Sans limite |
La décision de souscrire ou non dépend donc d’une évaluation personnelle du risque, mais elle doit être prise en connaissance de cause, en considérant cette garantie comme un outil de gestion budgétaire plutôt qu’une simple assurance.
Comment profiter des réductions garage partenaires de votre assureur pour l’entretien courant ?
Au-delà de la gestion des sinistres, les réseaux de garages partenaires des assureurs représentent un levier d’optimisation souvent sous-estimé pour l’entretien régulier. De nombreux contrats d’assurance auto incluent désormais des avantages concrets pour les opérations de maintenance courante effectuées au sein de leur réseau agréé. L’avantage le plus visible est financier : certains réseaux proposent jusqu’à 15 % de réduction sur les pièces et la main-d’œuvre pour des prestations comme la vidange, le changement de plaquettes ou la révision.
Cette remise directe a un impact immédiat sur votre budget annuel d’entretien. Pour un coût de révision estimé à 300 €, une réduction de 15 % représente une économie de 45 €. Rapporté à l’échelle d’une flotte, même d’un seul véhicule sur plusieurs années, ces économies deviennent substantielles et contribuent à réduire le coût total de possession (TCO). Mais les bénéfices ne s’arrêtent pas là. Passer par un garage partenaire offre des avantages qualitatifs et pratiques qui participent à une gestion sereine.
Premièrement, vous bénéficiez d’un service dont la qualité est en principe validée par l’assureur, avec du personnel qualifié. Pour un véhicule récent, cela garantit souvent le maintien de la garantie constructeur sur les pièces et la main-d’œuvre. Deuxièmement, en cas de réparations plus lourdes consécutives à un sinistre, le mécanisme de tiers payant (que nous détaillerons plus loin) protège votre trésorerie. Enfin, la transparence des tarifs et la médiation possible de l’assureur en cas de litige sont des gages de sécurité non négligeables.
Le réflexe de consulter la liste des partenaires de son assurance avant chaque intervention d’entretien est donc une discipline de gestionnaire avisé. Il transforme une simple visite au garage en une opportunité d’optimisation financière et qualitative. C’est une démarche proactive qui s’inscrit pleinement dans une logique de maîtrise des coûts à long terme.
Avant de prendre votre prochain rendez-vous, une simple vérification sur le site ou l’application de votre assureur pourrait donc se traduire par des économies bien réelles.
Pneus et freins : pourquoi un bon entretien réduit-il le risque d’accident (et de malus) ?
La gestion d’une flotte automobile repose sur un principe fondamental : la maintenance prédictive. Anticiper l’usure pour éviter la panne ou l’accident est plus rentable que de subir les conséquences. Pour un particulier, cette logique s’applique parfaitement aux éléments de sécurité que sont les pneus et les freins. Un entretien rigoureux de ces composants n’est pas seulement un gage de sécurité, c’est un investissement qui réduit les coûts directs et indirects.
Le premier coût indirect évité est le surcoût de carburant. Des pneus sous-gonflés augmentent la résistance au roulement et donc la consommation. Une simple vérification régulière de la pression peut, selon les estimations, générer une économie de carburant de 3 à 5%. Sur 15 000 km par an, cela représente une économie non négligeable qui finance en partie le coût d’usure des pneus.
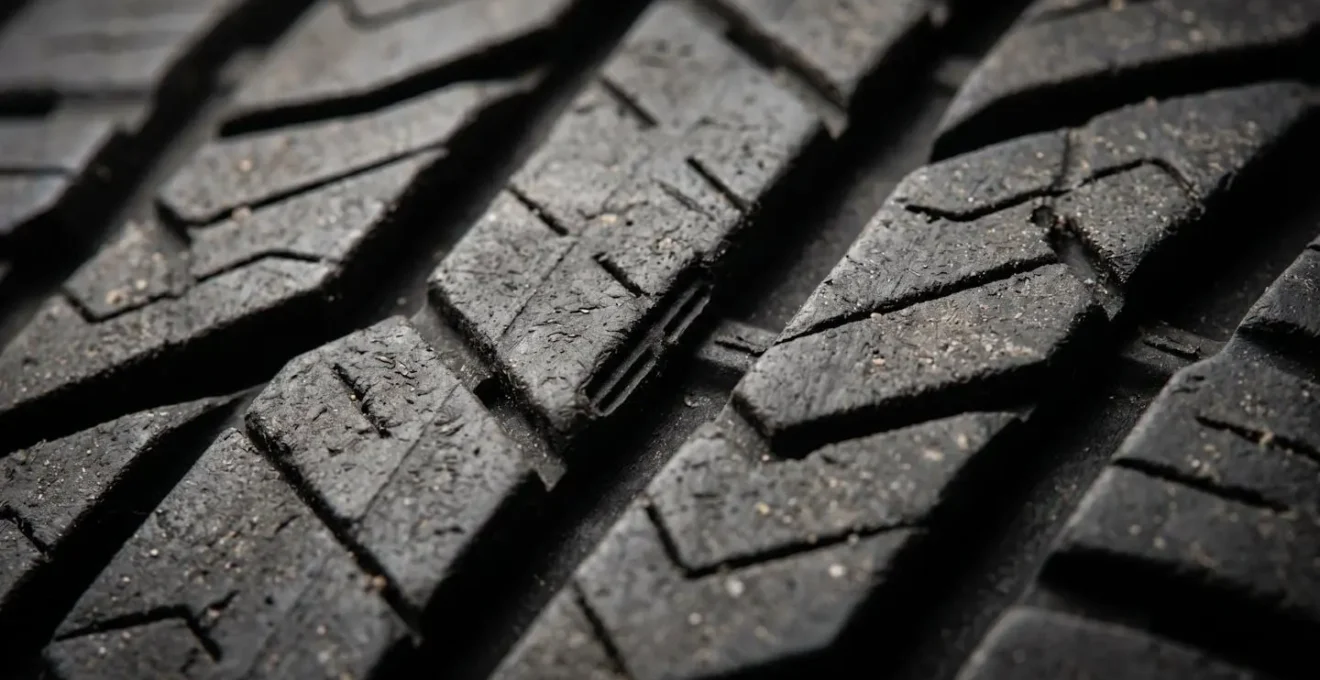
Comme le montre ce gros plan, la profondeur des sculptures est un indicateur vital. Mais le bénéfice principal réside dans la réduction du risque d’accident. Des pneus usés ou des freins fatigués augmentent considérablement les distances de freinage, surtout sur route mouillée. Un accident, même non grave, a des conséquences financières directes : la franchise à payer, et surtout l’application d’un malus sur votre prime d’assurance pour les années à venir. Éviter un seul sinistre responsable grâce à un bon entretien représente une économie de plusieurs centaines d’euros sur le long terme.
De plus, un véhicule bien entretenu se comporte mieux, ce qui réduit le stress au volant et favorise une conduite plus souple et donc plus économique. Un gestionnaire de flotte sait que le comportement du conducteur est une variable clé du TCO ; un véhicule sécurisant et réactif y contribue directement. L’entretien des pneus et des freins n’est donc pas une charge, mais un pilier de la maîtrise du risque financier lié à l’utilisation de votre voiture.
En somme, chaque euro investi dans la maintenance de ces éléments de sécurité est un euro qui travaille à réduire vos dépenses futures, que ce soit à la pompe ou sur votre avis d’échéance d’assurance.
L’erreur de négliger le contrôle technique et de voir son indemnisation réduite en cas de pépin
Le contrôle technique (CT) est souvent perçu comme une contrainte administrative et une dépense obligatoire. Cependant, du point de vue d’un gestionnaire de risque, c’est un outil de diagnostic essentiel et une protection juridique. Le négliger ou ne pas effectuer les réparations demandées suite à une contre-visite est une erreur stratégique qui peut coûter très cher en cas de sinistre.
En effet, en cas d’accident, votre assureur mandatera un expert pour évaluer les dommages mais aussi pour déterminer les circonstances précises du sinistre. Si l’expertise révèle que le mauvais état du véhicule a contribué à l’accident ou a aggravé ses conséquences, l’assureur est en droit de réduire votre indemnisation. C’est le principe de la déchéance de garantie pour défaut d’entretien. Cette réduction peut être partielle, voire totale dans les cas les plus graves. Imaginez avoir un accident avec des pneus lisses : l’expert le constatera immédiatement.
Un pneu est considéré inutilisable si la profondeur des rainures est inférieure à 1,6 millimètre.
– Arrêté du 29 juillet 1970, Législation française sur l’état des pneumatiques
Ce point réglementaire n’est pas un détail. Comme le confirme une analyse des cas de sinistres, l’indemnisation peut être significativement réduite lorsque le défaut d’entretien est facilement vérifiable. L’usure des pneus est l’exemple le plus courant. L’expert automobile évaluera l’influence réelle de ce défaut sur l’accident, mais le simple fait que le véhicule n’était pas conforme à la réglementation joue contre l’assuré. Le coût d’un contrôle technique à jour et des réparations associées est donc dérisoire comparé à la perte financière potentielle d’une indemnisation amputée de plusieurs milliers d’euros.
Un gestionnaire de flotte ne prendrait jamais un tel risque. Le rapport du contrôle technique est un document clé dans le dossier de chaque véhicule, attestant de son bon état de marche et protégeant l’entreprise en cas de litige. Pour un particulier, la logique est la même : le CT est une assurance sur l’assurance.
Considérer le contrôle technique non comme une contrainte mais comme une validation de la « conformité » de votre actif est la seule approche rationnelle pour protéger votre investissement et votre droit à une indemnisation complète.
Contrat d’entretien mensuel : est-ce une bonne affaire ou un crédit déguisé ?
Proposés par les constructeurs ou certains grands réseaux de garages, les contrats d’entretien mensualisés promettent une tranquillité d’esprit : un paiement fixe chaque mois pour couvrir toutes les opérations de maintenance prévues. Pour l’automobiliste qui cherche à lisser ses dépenses, l’offre est séduisante. Mais est-ce une bonne affaire d’un point de vue de gestionnaire ? La réponse exige une analyse fine, car il peut s’agir soit d’un excellent outil de budgétisation, soit d’un service surfacturé.
La première étape consiste à évaluer le coût réel de l’entretien annuel de votre véhicule. Par exemple, l’entretien d’une Peugeot 208 peut coûter entre 250€ et 600€ par an, selon les opérations à réaliser et le type de garage. Un contrat d’entretien à 30 €/mois (soit 360 €/an) peut sembler raisonnable si une grosse révision est prévue, mais cher pour une année ne nécessitant qu’une simple vidange. Le contrat inclut-il les pièces d’usure comme les freins ou les pneus ? C’est un point crucial à vérifier.
La vraie question est de savoir si vous payez pour un service de lissage de coût ou si vous financez une marge confortable pour le prestataire. Un gestionnaire de flotte compare systématiquement le coût du contrat avec le coût prévisionnel des interventions « à la carte ». Le tableau suivant illustre les écarts de prix pour une même prestation, une information essentielle pour évaluer la pertinence d’un forfait mensuel.
| Type d’établissement | Prix révision base | Avantages |
|---|---|---|
| Garage constructeur | 150-250€ | Garantie constructeur maintenue |
| Centre auto | 80-150€ | Prix plus accessible |
| Réseau AD | À partir de 79,90€ | Tarif attractif, qualité garantie |
Le contrat d’entretien devient une bonne affaire s’il est négocié sur un véhicule neuf, où il peut inclure une extension de garantie, ou s’il couvre un véhicule gros rouleur dont les besoins en maintenance sont élevés et prévisibles. Pour un usage modéré, il est souvent plus économique de provisionner soi-même une somme chaque mois sur un compte dédié. Cette discipline financière vous laisse la liberté de choisir votre garage et de ne payer que pour les interventions réellement effectuées, une stratégie d’optimisation pure.
En définitive, le contrat d’entretien n’est ni bon ni mauvais en soi. Sa pertinence dépend de votre profil d’utilisation et de votre capacité à comparer son coût à celui d’un entretien classique. C’est un arbitrage entre la simplicité et l’optimisation financière.
Garantie des réparations : combien de temps le garage est-il responsable après l’intervention ?
Lorsqu’une réparation est effectuée, une question fondamentale se pose : quelle est la durée de vie de cette intervention ? En tant que « gestionnaire » de votre véhicule, vous devez connaître vos droits en matière de garantie sur les réparations. Cela constitue un actif immatériel qui a une valeur : la certitude que si le même problème resurgit, vous n’aurez pas à payer une seconde fois. Il existe plusieurs niveaux de garantie à distinguer.
Le premier niveau est légal. En France, la garantie légale de conformité s’applique. Toute pièce neuve installée par un professionnel est couverte pendant une période minimale. La législation française prévoit une protection contre les vices cachés, et pour les pièces neuves, cette garantie est généralement de 2 ans. Cela signifie que si la pièce s’avère défectueuse dans ce délai, le garagiste a l’obligation de la remplacer ou de la réparer sans frais. C’est votre droit le plus élémentaire.
Le deuxième niveau est la garantie commerciale offerte par le garage. La plupart des professionnels garantissent leur main-d’œuvre sur une intervention spécifique, souvent pour une durée d’un an ou un certain nombre de kilomètres. C’est un argument de qualité et un point à vérifier avant de confier son véhicule. Cette garantie doit être clairement mentionnée sur la facture, qui devient alors votre preuve juridique.
Le troisième niveau, et le plus intéressant dans notre optique d’optimisation via l’assurance, est la garantie étendue offerte par les réseaux de garages partenaires. Certains assureurs proposent des avantages concurrentiels très forts pour fidéliser leurs clients. Ces garanties vont bien au-delà des obligations légales et représentent une valeur ajoutée considérable.
Les réparations sont garanties à vie tant que le véhicule reste assuré chez Groupama.
– Groupama, Conditions des garages partenaires Groupama
Une telle offre transforme radicalement l’équation du coût total de possession. La réparation n’est plus une dépense ponctuelle mais un investissement sécurisé sur le long terme. Choisir son garage n’est donc plus seulement une question de prix ou de proximité, mais bien un choix stratégique basé sur la valeur à long terme des garanties offertes.
Avant toute intervention, se renseigner sur la garantie des réparations est un réflexe de consommateur averti et de gestionnaire rigoureux.
Pourquoi n’avez-vous pas à avancer les frais dans un garage agréé (tiers payant) ?
Le tiers payant est l’un des avantages les plus concrets et les plus appréciés des réseaux de garages agréés. Son principe est simple : en cas de sinistre garanti par votre contrat (bris de glace, accident, etc.), le garage facture directement votre assureur. Vous n’avez à régler que la franchise éventuelle prévue dans votre contrat. Ce mécanisme, bien connu dans le domaine de la santé, est un atout majeur pour la gestion de votre budget automobile.
L’intérêt principal est la préservation de votre trésorerie. Une réparation suite à un accident peut coûter plusieurs milliers d’euros. Devoir avancer une telle somme en attendant le remboursement de l’assurance peut mettre à mal les finances d’un ménage. Le tiers payant élimine cette contrainte. Vous déposez votre véhicule, vous le récupérez réparé, et le flux financier principal se fait entre le professionnel et l’assureur. C’est une simplification administrative et financière considérable.
De plus, ce système prévient les mauvaises surprises. Le montant des réparations est validé en amont entre l’expert de l’assurance et le garage. Il n’y a donc pas de risque de voir la facture finale dépasser le montant de l’indemnisation prévue. En cas de litige avec le réparateur sur la qualité du travail, l’assureur, en tant que payeur principal, a un poids bien plus important que le client isolé pour trouver une solution. Il peut agir comme médiateur et faire pression pour que l’intervention soit conforme aux attentes.
Pour bénéficier de ce système, la procédure est généralement simple et rapide. Elle constitue un plan d’action clair dès la survenance d’un sinistre.
Votre plan d’action pour activer le tiers payant
- Déclaration du sinistre : Avant toute chose, déclarez le sinistre à votre assureur via son application, votre espace en ligne ou par téléphone.
- Choix du partenaire : L’assureur vous orientera vers un ou plusieurs garages agréés de son réseau, proches de chez vous.
- Prise de rendez-vous : Contactez le garage choisi en précisant que vous venez de la part de votre assurance.
- Prise en charge directe : Le garage contacte l’assurance pour obtenir un accord de prise en charge qui formalise le tiers payant.
- Paiement de la franchise : Lors de la récupération de votre véhicule, vous ne réglez que le montant de la franchise stipulé dans votre contrat.
Le tiers payant est donc bien plus qu’une simple facilité de paiement. C’est un outil de gestion qui sécurise votre budget, simplifie vos démarches et vous offre une protection supplémentaire en cas de désaccord avec le réparateur.
À retenir
- La garantie panne mécanique doit être vue comme un arbitrage financier entre un coût fixe annuel et le risque d’une dépense imprévue majeure, particulièrement sur les véhicules hors garantie constructeur.
- Les réseaux de garages partenaires de votre assurance offrent des avantages directs (réductions sur l’entretien) et indirects (tiers payant, garantie des réparations étendue) qui réduisent le coût total de possession de votre véhicule.
- Un mauvais entretien (pneus usés, contrôle technique dépassé) n’est pas seulement un risque pour votre sécurité ; c’est un risque financier direct qui peut entraîner une réduction significative de votre indemnisation par l’assurance en cas de sinistre.
Garages agréés assurance : pourquoi passer par le réseau partenaire simplifie vos réparations ?
Nous avons abordé plusieurs avantages des garages agréés au fil de cet article. Il est temps de synthétiser pourquoi le recours au réseau partenaire de votre assureur est une décision stratégique qui simplifie la vie de l’automobiliste et optimise ses coûts. Bien que la loi vous laisse libre de choisir votre réparateur, ignorer le réseau partenaire revient à se priver d’un écosystème de services conçu pour vous. Avec environ 70% des garagistes français étant agréés par au moins une compagnie d’assurance, il est fort probable qu’un partenaire de confiance se trouve à proximité.
Le premier pilier de cette simplification est financier et administratif. Comme nous l’avons vu, le tiers payant évite l’avance de frais, protégeant ainsi votre budget. Les tarifs sont négociés et encadrés, ce qui garantit une transparence et évite les mauvaises surprises. La gestion administrative est fluidifiée, car le garage et l’assureur ont des processus de communication déjà établis.
Le deuxième pilier est la qualité et la garantie. Les garages sont sélectionnés par les assureurs sur la base de critères de qualité. Les réparations y sont souvent garanties plus longtemps que le minimum légal, parfois même à vie, comme nous l’avons illustré. C’est un gage de sérénité qui prolonge la valeur de votre véhicule et des interventions réalisées. En cas de litige, l’assureur devient votre allié naturel.
Enfin, le troisième pilier est la cohérence de l’écosystème. En utilisant le réseau, vous bénéficiez de services complémentaires : prêt d’un véhicule de courtoisie, nettoyage du véhicule après intervention, réductions sur l’entretien courant… L’ensemble de ces « petits plus » contribue à une expérience client plus agréable et à une réduction du coût global. En adoptant une vision de gestionnaire, passer par le réseau partenaire n’est pas une contrainte, mais l’activation d’un « pack de services » pour lequel vous payez déjà à travers votre prime.
Pour appliquer cette vision de gestionnaire, l’étape suivante est simple : analysez les garanties et le réseau de partenaires inclus dans votre contrat actuel, et évaluez leur alignement avec votre objectif de maîtrise du coût total de possession.
Questions fréquentes sur le budget entretien auto et l’assurance
Suis-je obligé de passer par un garage agréé ?
Non, la loi (notamment la loi Hamon) garantit le libre choix du réparateur. Votre assureur ne peut pas vous imposer un garage en particulier. Cependant, si vous ne passez pas par un garage partenaire, vous devrez généralement avancer les frais de réparation avant d’être remboursé par votre assurance.
Quels sont les avantages des garages partenaires ?
Les principaux avantages sont financiers et pratiques. Vous n’avez pas à avancer les frais de réparation (hormis la franchise), grâce au système de tiers payant. De plus, les tarifs sont encadrés entre l’expert et le garagiste, garantissant la transparence. Vous bénéficiez aussi souvent de services additionnels comme un véhicule de prêt ou une garantie sur les réparations étendue.
Quelle garantie sur les réparations ?
La garantie légale est de 2 ans sur les pièces neuves. Cependant, de nombreux réseaux de garages agréés par les assureurs offrent des garanties commerciales bien plus longues. Certains, comme le réseau Groupama, proposent même une garantie à vie sur les réparations tant que le véhicule reste assuré chez eux, ce qui représente un avantage considérable.