Remplacer un pare-brise sans payer de franchise est possible, mais cela cache une stratégie que vous devez maîtriser pour éviter les mauvaises surprises.
- Un « cadeau » commercial (franchise offerte) n’efface pas le sinistre aux yeux de votre assurance, ce qui peut mener à une résiliation si les déclarations se répètent.
- Le choix entre une simple réparation à la résine et un remplacement complet dépend de critères techniques et réglementaires stricts (contrôle technique).
Recommandation : Avant toute chose, faites expertiser immédiatement le moindre impact par un professionnel. C’est la seule action qui vous garantit de choisir la meilleure option technique et financière, plutôt que de la subir.
Le bruit sec et familier d’un gravillon qui frappe le pare-brise. C’est un son que tout conducteur redoute. La première pensée est souvent tournée vers les tracas administratifs et financiers : déclaration à l’assurance, franchise à payer… Pourtant, les publicités nous promettent un monde idéal où tout est pris en charge, où la franchise est un lointain souvenir. Il suffirait de pousser la porte d’un spécialiste pour que la magie opère. En tant que technicien en vitrage automobile, je peux vous dire que la réalité est plus nuancée.
La plupart des articles se contentent de vous dire que la franchise peut être offerte, un simple cadeau commercial. Ils vous rappellent que la loi Hamon vous autorise à choisir votre réparateur. C’est vrai, mais c’est seulement la surface du problème. Cette approche omet l’essentiel : les coulisses du système. Le véritable enjeu n’est pas seulement d’éviter la franchise aujourd’hui, mais de comprendre le jeu stratégique qui se joue entre vous, votre assureur, le réparateur et même le contrôle technique. Un bris de glace, même « gratuit », n’est jamais anodin et peut avoir des conséquences inattendues.
Cet article n’est pas une simple liste de conseils. C’est le guide d’un professionnel qui vous ouvre les portes de l’atelier. Nous allons décortiquer ensemble les règles de ce jeu pour que vous puissiez prendre les bonnes décisions, protéger votre contrat d’assurance et vous assurer que « sans franchise » ne rime pas avec « futurs problèmes ». Vous découvrirez pourquoi agir vite sur un simple impact est un calcul économique, comment les options de votre contrat peuvent vous sauver d’une facture à quatre chiffres et pourquoi votre choix de réparateur est un acte stratégique.
Pour naviguer efficacement dans ce sujet, cet article est structuré pour vous guider pas à pas, de la compréhension des risques cachés aux solutions les plus astucieuses. Voici le parcours que nous vous proposons.
Sommaire : Les coulisses du remplacement de pare-brise sans frais
- Pourquoi trop de déclarations bris de glace peuvent mener à la résiliation par l’assureur ?
- Comment réparer un impact avec de la résine avant qu’il ne fissure (et éviter le remplacement) ?
- Optiques de phares et toits ouvrants : sont-ils inclus dans votre garantie bris de glace ?
- L’erreur d’attendre le contrôle technique pour changer un pare-brise fissuré (contre-visite)
- Comment choisir un réparateur qui offre la franchise bris de glace (cadeau commercial) ?
- Quand rajouter l’option bris de glace à un contrat tiers pour éviter la facture Carglass ?
- L’erreur de négliger le contrôle technique et de voir son indemnisation réduite en cas de pépin
- Garages agréés assurance : pourquoi passer par le réseau partenaire simplifie vos réparations ?
Pourquoi trop de déclarations bris de glace peuvent mener à la résiliation par l’assureur ?
L’argument « franchise offerte » est si puissant qu’il a créé une croyance dangereuse : un bris de glace pris en charge serait un événement sans conséquence. C’est une erreur de jugement. En coulisses, votre assureur, lui, ne l’oublie pas. Chaque déclaration, même sans frais pour vous, est enregistrée dans votre dossier comme un sinistre. Pour les compagnies d’assurance, la fréquence des sinistres est un indicateur de risque bien plus important que leur coût individuel. Un conducteur qui accumule les petits pépins est perçu comme un profil à risque, statistiquement plus susceptible d’avoir un jour un accident majeur et coûteux.
Cette « sinistralité silencieuse » n’est pas un mythe. Les assureurs ont des seuils d’alerte très clairs. Même si vous n’êtes jamais responsable, la répétition est un signal d’alarme. En France, la jurisprudence interne des assurances montre qu’un seuil critique est souvent atteint avec 3 sinistres déclarés en 12 mois. À ce stade, votre dossier peut être automatiquement signalé pour un réexamen. L’assureur peut alors décider d’augmenter votre prime à la prochaine échéance ou, dans les cas les plus extrêmes, de résilier purement et simplement votre contrat pour « fréquence de sinistralité anormale ».
Se retrouver résilié par son assureur est une situation très compliquée. Vous êtes alors fiché à l’AGIRA (Association pour la Gestion des Informations sur le Risque en Assurance) et trouver un nouvel assureur devient un parcours du combattant, souvent à des tarifs prohibitifs. La leçon est donc claire : la franchise offerte est une opportunité, pas un droit de tirage illimité. Il faut l’utiliser intelligemment et, lorsque c’est possible, privilégier des solutions qui n’impliquent pas de déclaration, comme la réparation d’impact.
Comment réparer un impact avec de la résine avant qu’il ne fissure (et éviter le remplacement) ?
La meilleure façon d’éviter une déclaration de sinistre, c’est d’éviter le sinistre lui-même. Dans le cas d’un impact, cela se traduit par une action simple : la réparation. Un petit éclat peut sembler anodin, mais c’est une bombe à retardement. Un choc thermique (climatisation en été, chauffage en hiver) ou une simple torsion du châssis sur un nid-de-poule peut le transformer en une fissure irréparable, rendant le remplacement inévitable. Intervenir vite avec une injection de résine est la solution la plus économique et la plus intelligente.
Cette technique consiste à injecter une résine spéciale sous pression dans l’impact. La résine comble les micro-fissures du verre, se durcit sous une lampe à ultraviolets et redonne à votre pare-brise près de 95% de sa solidité d’origine. L’opération est rapide (environ 30 minutes) et, dans la majorité des cas, entièrement prise en charge par votre garantie bris de glace, SANS franchise et souvent SANS même être comptabilisé comme un sinistre majeur par votre assureur. C’est un arbitrage gagnant-gagnant.
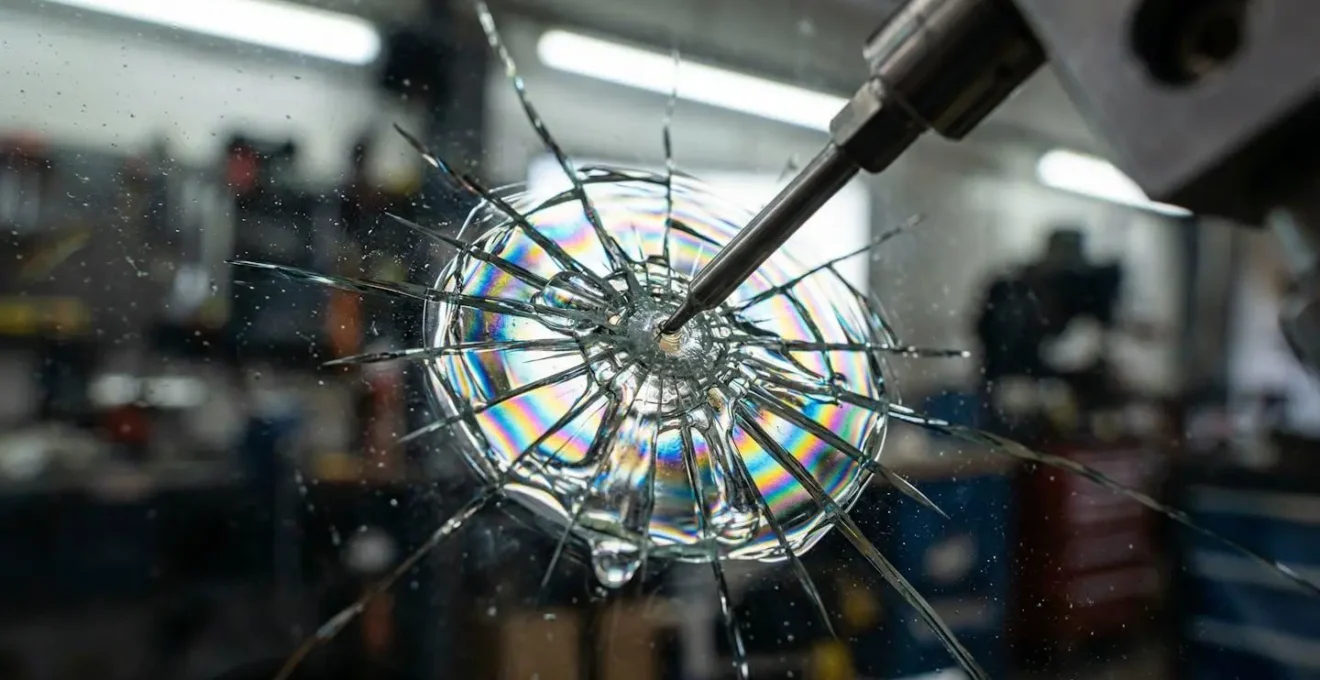
Cependant, tous les impacts ne sont pas réparables. L’arbitrage technique est strict et souvent dicté par les normes du contrôle technique. En atelier, nous appliquons ces règles : l’impact doit être plus petit qu’une pièce de 2 euros (environ 2,5 cm), situé à plus de 5 cm des bords du pare-brise et en dehors du champ de vision direct du conducteur. De plus, il ne doit pas se trouver à moins de 2 cm d’un détecteur de pluie ou d’une caméra. Si ces conditions sont réunies, la réparation est la voie royale. Mon conseil de technicien : dès que vous avez un impact, couvrez-le avec un adhésif transparent pour le protéger de l’humidité et des saletés, et venez nous voir dans les 48 heures. C’est le meilleur moyen de vous épargner le coût et les tracas d’un remplacement complet.
Optiques de phares et toits ouvrants : sont-ils inclus dans votre garantie bris de glace ?
Le terme « bris de glace » est souvent trompeur. La plupart des conducteurs pensent qu’il couvre toutes les parties vitrées du véhicule. Or, dans un contrat d’assurance auto standard, cette garantie est souvent restrictive. Elle inclut systématiquement le pare-brise, la lunette arrière et les vitres latérales. Mais qu’en est-il des autres éléments de plus en plus courants sur les voitures modernes, comme les toits panoramiques, les optiques de phares ou même les miroirs de rétroviseurs ? La réponse est simple : dans la majorité des formules de base, ils sont exclus.
Le coût de remplacement de ces pièces peut pourtant être exorbitant. Un toit panoramique endommagé peut coûter plusieurs milliers d’euros. Quant aux optiques de phares, l’avènement des technologies LED et Xénon a fait exploser les prix. Changer une seule optique peut coûter, de 400€ à 1200€ par phare selon les technologies modernes. Sans une garantie adaptée, cette facture est entièrement à votre charge. C’est pourquoi de nombreux assureurs proposent une option « bris de glace étendue » ou « bris de glace premium ».
Cette extension, pour un surcoût mensuel souvent modeste, élargit la couverture à ces éléments fragiles et coûteux. Avant de penser à la franchise, la première étape est de savoir précisément ce que votre contrat couvre. La différence entre une garantie standard et une garantie étendue est fondamentale, comme le montre cette analyse comparative.
| Éléments couverts | Garantie standard | Garantie étendue |
|---|---|---|
| Pare-brise | ✓ Inclus | ✓ Inclus |
| Lunette arrière | ✓ Inclus | ✓ Inclus |
| Vitres latérales | ✓ Inclus | ✓ Inclus |
| Toit vitré/panoramique | ✗ Non couvert | ✓ Inclus |
| Optiques de phares avant | ✗ Non couvert | ✓ Inclus |
| Rétroviseurs (miroirs) | ✗ Non couvert | ✓ Inclus |
| Surcoût mensuel | 0€ | 3-7€/mois |
Vérifier cette ligne dans votre contrat ne prend que quelques minutes et peut vous épargner une très mauvaise surprise financière. Si vous avez un véhicule récent avec un toit vitré ou des phares sophistiqués, cette option n’est pas un luxe, mais une véritable sécurité.
L’erreur d’attendre le contrôle technique pour changer un pare-brise fissuré (contre-visite)
Une petite fissure sur le pare-brise, surtout si elle n’est pas directement dans le champ de vision, peut sembler gérable au quotidien. Beaucoup de conducteurs tombent alors dans le piège de la procrastination, se disant « je m’en occuperai avant le prochain contrôle technique ». C’est une très mauvaise stratégie. Attendre la date butoir vous met dans une position de faiblesse et entraîne presque toujours des coûts et des tracas supplémentaires. Le contrôle technique est intraitable sur la question du vitrage, car il en va de la sécurité et de la rigidité structurelle du véhicule.
Une fissure de plus de 30 cm, un impact dans le champ de vision direct du conducteur, ou plusieurs impacts sur la surface vitrée, et c’est la contre-visite assurée. Les défauts de vitrage représentent d’ailleurs près de 7% des refus au contrôle technique en France. Une fois le verdict tombé, vous disposez d’un délai de deux mois pour effectuer les réparations et présenter de nouveau votre véhicule. Cette urgence a plusieurs conséquences négatives. D’abord, vous devez payer le coût de la contre-visite (entre 15€ et 30€). Ensuite, et c’est le plus grave, vous perdez tout pouvoir de négociation.
Pressé par le temps, vous n’aurez plus le loisir de comparer les offres, de choisir un réparateur qui propose la franchise offerte, ou de vérifier la qualité des prestations. Vous serez contraint d’accepter le premier rendez-vous disponible, souvent chez le prestataire le plus proche ou celui que votre assureur vous recommande, sans pouvoir faire jouer la concurrence. Anticiper le remplacement d’un pare-brise fissuré, c’est se donner le temps de choisir la meilleure offre, et donc de garantir une opération réellement sans frais et sans stress.
Comment choisir un réparateur qui offre la franchise bris de glace (cadeau commercial) ?
Maintenant que vous comprenez l’importance d’agir et de ne pas subir, la question centrale se pose : comment choisir le bon partenaire pour cette opération ? La loi Hamon de 2014 est votre meilleure alliée : elle stipule que votre assureur ne peut vous imposer son réseau de réparateurs agréés. Vous êtes libre de choisir. Cette liberté est la clé qui vous permet de vous tourner vers des professionnels qui font de l’offre de franchise leur argument commercial principal. Ces réparateurs, souvent indépendants des grands réseaux d’assurance, bâtissent leur modèle économique sur ce service.
Mais attention, « franchise offerte » peut cacher des pratiques très différentes. Le bon réparateur n’est pas seulement celui qui vous fait un chèque ou un bon d’achat. C’est celui qui garantit une prestation de qualité, sans frais cachés. Le coût le plus fréquent et le plus sous-estimé est le recalibrage des systèmes d’aide à la conduite (ADAS). Les caméras et capteurs situés derrière votre pare-brise sont essentiels pour le freinage d’urgence, le maintien dans la voie, etc. Après un remplacement, leur recalibrage est obligatoire et coûteux (200€ à 400€). Un réparateur sérieux doit inclure ce service dans son offre « sans franchise ».
Pour faire le tri, vous devez vous comporter non pas en client passif, mais en acheteur averti. Prenez votre téléphone et posez les bonnes questions avant de prendre rendez-vous. C’est le seul moyen de vous assurer une tranquillité d’esprit totale.
Plan d’action : les questions à poser à votre réparateur
- Qualité du vitrage : Confirmez-vous que le pare-brise de remplacement respecte la norme européenne 43R, garantissant une qualité équivalente à l’origine ?
- Coûts cachés ADAS : Votre offre « franchise offerte » inclut-elle explicitement le recalibrage des caméras et capteurs ADAS, sans aucun supplément ?
- Gestion administrative : Pratiquez-vous la cession de créance, c’est-à-dire que vous facturez directement mon assurance sans que j’aie à avancer les frais ?
- Garanties post-intervention : Quelle garantie offrez-vous sur la pose, notamment sur l’étanchéité du nouveau pare-brise et contre les fissures futures ?
- Services annexes : Mettez-vous à disposition un véhicule de courtoisie pendant la durée de l’immobilisation de ma voiture ?
Quand rajouter l’option bris de glace à un contrat tiers pour éviter la facture Carglass ?
Pour les propriétaires de véhicules plus anciens ou de faible valeur, l’assurance « au tiers » est souvent la solution la plus économique. Elle couvre les dommages causés aux autres, mais laisse les vôtres à votre charge. En cas de bris de glace, la facture d’un remplacement peut alors être un coup dur. Faut-il pour autant basculer sur un contrat « tous risques » bien plus onéreux ? Pas forcément. La solution intermédiaire et souvent la plus rentable est d’ajouter une simple option « bris de glace » à votre contrat au tiers.
Cette option a un coût annuel modeste (généralement autour de 60€), mais elle vous protège contre une dépense pouvant atteindre plusieurs centaines d’euros. Le calcul de rentabilité est simple. Il suffit de comparer le surcoût de l’option sur plusieurs années au coût d’un unique remplacement. Comme le montre une analyse de rentabilité de l’option bris de glace, le calcul dépend fortement de la complexité de votre pare-brise.
| Type de véhicule | Coût option/an | Coût remplacement sans assurance | Rentabilité |
|---|---|---|---|
| Citadine simple | 60€ | 400€ | Rentable dès 1 sinistre en 7 ans |
| Berline avec capteurs | 60€ | 800€ | Rentable dès 1 sinistre en 13 ans |
| SUV avec ADAS | 60€ | 1200€ | Rentable dès 1 sinistre en 20 ans |
| Véhicule 15 ans (1500€) | 60€ | 400€ | Peu rentable vs valeur véhicule |
Pour les véhicules très anciens dont la valeur est inférieure au coût du remplacement, l’option peut sembler moins pertinente. Cependant, une alternative encore méconnue existe : les contrats « bris de glace seul ». Proposés par certains néo-assureurs, ces contrats indépendants couvrent uniquement ce risque pour une prime annuelle encore plus faible (30-40€). C’est une solution chirurgicale et très intelligente pour se couvrir à moindre coût, sans avoir à modifier son assurance auto principale. Elle permet de bénéficier d’une protection ciblée, transformant un risque financier important en une petite dépense annuelle maîtrisée.
À retenir
- Même sans franchise, chaque déclaration de bris de glace est un sinistre comptabilisé par votre assureur, pouvant impacter votre prime ou mener à une résiliation.
- La réparation d’un impact par injection de résine est la solution la plus intelligente : rapide, souvent sans franchise et sans alourdir votre historique de sinistralité.
- Le calibrage des caméras ADAS est un coût caché majeur du remplacement de pare-brise. Assurez-vous qu’il soit inclus dans l’offre « franchise offerte » de votre réparateur.
L’erreur de négliger le contrôle technique et de voir son indemnisation réduite en cas de pépin
Rouler avec un pare-brise fissuré n’est pas seulement un risque de contre-visite. C’est un risque juridique et financier bien plus profond en cas d’accident, même non responsable. Cette négligence peut être interprétée comme un « défaut d’entretien » du véhicule et utilisée contre vous par les experts d’assurance. La solidité du pare-brise est en effet un élément crucial de la sécurité passive : il contribue jusqu’à 30% de la rigidité structurelle de l’habitacle et assure le bon déploiement de l’airbag passager.
En cas de sinistre, l’expert mandaté par la compagnie d’assurance (la vôtre ou celle de la partie adverse) va examiner votre véhicule sous toutes les coutures. S’il constate une fissure importante et préexistante à l’accident, il peut l’inscrire dans son rapport. Cet argument peut alors servir de base pour une réduction de votre indemnisation. L’assureur peut invoquer une « perte de chance » ou une négligence de votre part ayant contribué à aggraver les dommages.
Comme le résume un expert dans le Guide des sinistres automobiles :
En cas d’accident, un expert peut utiliser une fissure préexistante pour prouver une négligence et justifier une réduction de l’indemnisation, même si la fissure n’est pas la cause de l’accident.
– Expert d’assurance, Guide des sinistres automobiles
Au-delà du risque assurantiel, rouler avec un pare-brise non conforme vous expose à des sanctions directes en cas de contrôle par les forces de l’ordre. Les risques juridiques sont multiples et concrets :
- Amende forfaitaire de classe 4 (jusqu’à 135€) pour un impact dans le champ de vision ou une fissure de plus de 30 cm.
- Immobilisation du véhicule si le défaut est jugé particulièrement dangereux.
- Argument de « défaut d’entretien » utilisable par l’assureur adverse pour réduire votre droit à indemnisation en cas d’accident.
Ignorer une fissure n’est donc jamais une économie. C’est prendre un risque financier et juridique qui dépasse de loin le coût d’une réparation ou d’un remplacement anticipé.
Garages agréés assurance : pourquoi passer par le réseau partenaire simplifie vos réparations ?
Le « jeu » du bris de glace se termine souvent par un choix : suivre la recommandation de son assureur et aller dans un garage de son réseau partenaire, ou exercer son droit au libre choix garanti par la loi Hamon. Il n’y a pas de bonne ou de mauvaise réponse, mais deux stratégies avec des avantages distincts. Passer par un garage agréé est la voie de la simplicité administrative. Ces partenaires ont des accords tarifaires avec les assurances, ce qui signifie que la prise en charge est fluide et que vous n’avez généralement rien à avancer, hormis une éventuelle franchise.
Cependant, cette simplicité a une contrepartie. Parce qu’ils sont liés par des accords, ces garages n’ont aucune incitation à vous offrir la franchise. Le « cadeau » est en quelque sorte déjà fait à l’assureur, sous forme de tarifs négociés. C’est là qu’intervient la stratégie du libre choix. En choisissant un réparateur indépendant, non partenaire, vous vous adressez à un acteur dont le modèle économique repose sur sa capacité à attirer des clients. Son principal levier ? Vous offrir la franchise que le garage agréé vous aurait fait payer.
Comme l’explique un acteur majeur du secteur qui a fait le choix de ne pas être agréé : la volonté est de « faire bénéficier l’offre commerciale au client, pas à l’assureur ». En pratique, le réparateur indépendant paie votre franchise à votre place. Il se rémunère ensuite en facturant la prestation à votre assurance, au tarif « fort », sans les remises concédées par les réseaux agréés. C’est un transfert de marge, de l’assureur vers le client final, rendu possible par votre liberté de choix.
La décision vous appartient : la tranquillité administrative du réseau agréé (avec franchise à payer) ou l’avantage financier de l’indépendant (sans franchise), qui demande simplement de vérifier en amont la qualité de sa prestation, notamment sur le calibrage ADAS. Maîtriser cette dynamique est la dernière pièce du puzzle pour une réparation vraiment optimisée.
Maintenant que vous détenez toutes les cartes, l’étape suivante est simple et logique. N’attendez pas que l’impact se transforme en fissure ou que le contrôle technique vous y oblige. Prenez dès aujourd’hui l’initiative de faire expertiser votre pare-brise par un professionnel qualifié qui saura vous conseiller sur la meilleure stratégie à adopter.