L’indemnisation proposée par votre assurance après un sinistre n’est pas un verdict, mais une base de négociation que vous avez le droit de contester.
- La Valeur de Remplacement à Dire d’Expert (VRADE) est souvent sous-évaluée et peut être renégociée avec un dossier solide.
- Des dommages invisibles à l’œil nu peuvent alourdir la facture finale, rendant les indemnisations forfaitaires risquées.
- La loi vous donne des droits, notamment sur le choix des pièces de rechange, qui peuvent réduire considérablement les coûts.
Recommandation : Ne jamais accepter la première offre d’indemnisation sans une analyse critique et la constitution d’un dossier de preuves (factures, annonces, contre-devis).
Le choc de l’accident est passé. Votre voiture est au garage, et le verdict tombe : le montant des réparations. C’est souvent là que commence le second choc, celui qui oppose votre besoin légitime de retrouver un véhicule en parfait état et la logique financière de votre assureur. Votre premier réflexe est de penser à la franchise, ce montant fixe qui reste à votre charge. Mais le véritable enjeu financier se cache ailleurs, dans des termes techniques que les compagnies d’assurance maîtrisent à la perfection : VRADE, vétusté, expertise, indemnisation directe…
Beaucoup d’assurés pensent que le rapport de l’expert mandaté par l’assurance est une vérité absolue. On vous présente un chiffre, une proposition, et la pression pour accepter rapidement est forte. Pourtant, cette première offre est rarement la plus juste. Elle est le fruit d’une évaluation qui sert avant tout les intérêts de l’assureur : minimiser ses dépenses. Accepter sans discuter, c’est prendre le risque de payer de votre poche bien plus que la simple franchise, ou de vous retrouver avec une réparation incomplète.
Mais si la véritable clé n’était pas d’accepter passivement, mais de reprendre le contrôle ? Cet article n’est pas un simple guide sur l’assurance auto. C’est un manuel de stratégie, rédigé du point de vue d’un expert d’assuré. Notre mission est de vous armer, de décoder le jargon et de vous montrer les leviers concrets que vous pouvez actionner pour défendre vos droits. Nous allons voir comment contester une expertise, négocier la vétusté et utiliser les règles à votre avantage pour que le « reste à charge » soit le plus faible possible.
Pour vous guider à travers les méandres de l’indemnisation post-sinistre, cet article est structuré pour vous donner, étape par étape, les connaissances et les outils d’un contre-expert. Le sommaire ci-dessous vous permettra de naviguer facilement entre les points stratégiques à maîtriser.
Sommaire : Limiter son reste à charge après un sinistre auto, le guide complet
- Pourquoi l’expert peut-il classer votre voiture en épave (VEI) pour une simple aile froissée ?
- Comment contester un devis de réparation jugé trop faible par l’expert d’assurance ?
- Pièces d’origine ou de réemploi (PIEC) : que pouvez-vous exiger légalement du garagiste ?
- L’erreur d’accepter une indemnisation forfaitaire directe sans contre-expertise des dommages
- Comment utiliser un garage partenaire pour ne pas avancer les frais de réparation ?
- Pourquoi n’avez-vous pas à avancer les frais dans un garage agréé (tiers payant) ?
- Comment contester un taux de vétusté trop élevé sur des pièces d’usure (pneus, amortisseurs) ?
- Indemnisation réparations auto : comment ne pas perdre d’argent à cause de la vétusté ?
Pourquoi l’expert peut-il classer votre voiture en épave (VEI) pour une simple aile froissée ?
C’est une situation aussi surprenante que frustrante. Votre voiture roule encore, les dégâts semblent superficiels, et pourtant, l’expert de l’assurance prononce le verdict : votre véhicule est « économiquement irréparable » (VEI). Cette décision n’est pas basée sur la gravité technique des dommages, mais sur un calcul purement financier. Si le coût estimé des réparations est supérieur à la valeur de votre voiture juste avant le sinistre, elle est classée VEI. Cette valeur est la fameuse « Valeur de Remplacement à Dire d’Expert » (VRADE).
Une voiture plus ancienne, même parfaitement entretenue, peut avoir une VRADE très faible. Une aile froissée, un phare cassé et quelques heures de main-d’œuvre peuvent rapidement faire grimper la facture des réparations au-delà de cette valeur. L’expert suit alors une procédure stricte : il propose à l’assureur de vous indemniser sur la base de la VRADE (moins la franchise et la valeur de l’épave si vous la conservez) plutôt que de payer des réparations jugées trop coûteuses. Par exemple, si le coût des réparations s’élève à 3 000 € pour un véhicule dont la VRADE est estimée à 2 500 €, le classement en Véhicule Économiquement Irréparable est quasiment automatique.
Ce mécanisme met en lumière le point crucial de la négociation : la VRADE. Si vous la jugez sous-évaluée, vous devez la contester. Pour cela, préparez un dossier solide : rassemblez toutes vos factures d’entretien et de réparations récentes, le carnet d’entretien à jour, et des annonces de véhicules similaires (même modèle, année, kilométrage) en vente dans votre région. Ces éléments prouvent que votre véhicule était en excellent état et justifient une réévaluation à la hausse de sa valeur, pouvant ainsi faire basculer la décision et éviter le classement en épave.
Comment contester un devis de réparation jugé trop faible par l’expert d’assurance ?
Après l’analyse de l’expert mandaté par votre assurance, vous recevez un rapport chiffrant les réparations. Si ce montant vous semble insuffisant pour une remise en état correcte, vous êtes en droit de le contester. Il faut comprendre que l’expert de l’assurance a une double casquette : il évalue techniquement les dommages, mais il veille aussi à maîtriser les coûts pour son mandant, l’assureur. Il n’est donc pas rare que son estimation soit optimisée à la baisse. Le délai pour exprimer votre désaccord est généralement court, souvent 30 jours, il faut donc agir vite.
La première étape est de notifier votre désaccord à l’assureur par lettre recommandée avec accusé de réception. Mais une simple affirmation ne suffit pas. L’arme la plus efficace est de présenter un contre-devis détaillé, réalisé par un garagiste de votre choix. Ce document doit lister toutes les réparations nécessaires, y compris celles que l’expert aurait pu omettre, et chiffrer précisément le coût des pièces et de la main-d’œuvre.
Si l’assureur refuse toujours de revoir sa position, l’étape suivante est la contre-expertise. Vous mandatez, à vos frais, votre propre expert automobile. Celui-ci réalisera une nouvelle évaluation complète du véhicule. Comme le souligne le guide officiel de l’expertise automobile de Service-public.fr :
Si vous n’êtes pas d’accord avec les conclusions de l’expert désigné par l’assurance, vous pouvez demander une contre-expertise. Par exemple, si l’expert indique que les responsabilités doivent être partagées entre vous et l’autre partie impliquée dans l’accident, alors que vous estimez qu’aucune responsabilité ne vous incombe.
– Service-public.fr, Guide officiel de l’expertise automobile
Le coût d’une telle expertise indépendante est un investissement. Selon les cas, le coût moyen d’une expertise automobile varie de 70€ à 400€, mais il peut être rapidement rentabilisé si l’écart entre les deux expertises est significatif. Si les deux experts ne parviennent pas à un accord, un troisième expert peut être désigné pour arbitrage, les frais étant alors partagés. Cette démarche montre à l’assureur votre détermination et augmente considérablement vos chances d’obtenir une indemnisation juste.
Pièces d’origine ou de réemploi (PIEC) : que pouvez-vous exiger légalement du garagiste ?
Lorsque votre voiture doit être réparée, le choix des pièces détachées a un impact direct sur le coût final et donc sur votre reste à charge. Beaucoup d’assurés l’ignorent, mais vous n’êtes pas obligé d’accepter systématiquement des pièces neuves « d’origine constructeur », souvent les plus chères. Depuis 2017, la loi française vous donne un droit clair : celui de choisir des Pièces Issues de l’Économie Circulaire (PIEC).
Ces pièces de réemploi, provenant de centres de traitement de véhicules hors d’usage agréés, sont une alternative économique et écologique. Elles sont tout aussi fonctionnelles et sécuritaires, mais coûtent en moyenne 30% à 50% moins cher que leurs équivalents neufs. Malgré cela, une étude de Via ID montre que les pièces issues de l’économie circulaire représentent encore à peine 5% des pièces remplacées, ce qui démontre une marge de progression énorme et une méconnaissance de ce droit par les automobilistes.
Le garagiste a l’obligation légale de vous proposer cette alternative pour de nombreuses catégories de pièces, notamment les éléments de carrosserie (portières, capots), les pièces mécaniques (alternateurs, démarreurs) ou encore les optiques. Seules les pièces d’usure et de sécurité critiques comme les éléments de freinage, de direction ou les pneus sont exclues de cette obligation. Si votre garagiste « oublie » de vous en parler, vous êtes en droit de le lui rappeler fermement. C’est un levier puissant pour faire baisser un devis de réparation qui dépasserait la VRADE de votre véhicule, et ainsi éviter un classement en épave.
Votre plan d’action pour exiger les pièces de réemploi (PIEC)
- Connaître vos droits : Le décret n° 2016-703 du 30 mai 2016 oblige les réparateurs à vous proposer des PIEC pour la carrosserie, les pièces mécaniques et l’habitacle.
- Identifier les exclusions : Soyez conscient que les pièces de liaison au sol (pneus, amortisseurs), de direction et de freinage sont exclues pour des raisons de sécurité.
- Exiger l’option au devis : Demandez explicitement au garagiste de vous fournir un devis incluant l’option PIEC, en plus du devis avec pièces neuves, pour pouvoir comparer.
- Vérifier la traçabilité : Assurez-vous que les PIEC proposées proviennent bien d’un centre VHU (Véhicule Hors d’Usage) agréé, ce qui garantit leur qualité et leur traçabilité.
- Utiliser la phrase-clé : En cas de réticence, formulez clairement votre demande : « Je souhaite exercer mon droit au choix entre pièces neuves et PIEC, conformément à la législation en vigueur. »
L’erreur d’accepter une indemnisation forfaitaire directe sans contre-expertise des dommages
Dans certains cas, notamment pour les petits sinistres, l’assureur peut vous proposer une « indemnisation directe » ou un « grésillement ». Le principe est simple : au lieu d’envoyer un expert, il vous verse une somme forfaitaire et vous vous débrouillez pour faire les réparations. Sur le papier, c’est rapide et simple. En réalité, c’est une stratégie extrêmement risquée pour vous. Vous acceptez une somme « pour solde de tout compte », ce qui signifie que si les réparations coûtent finalement plus cher, vous ne pourrez plus rien réclamer.
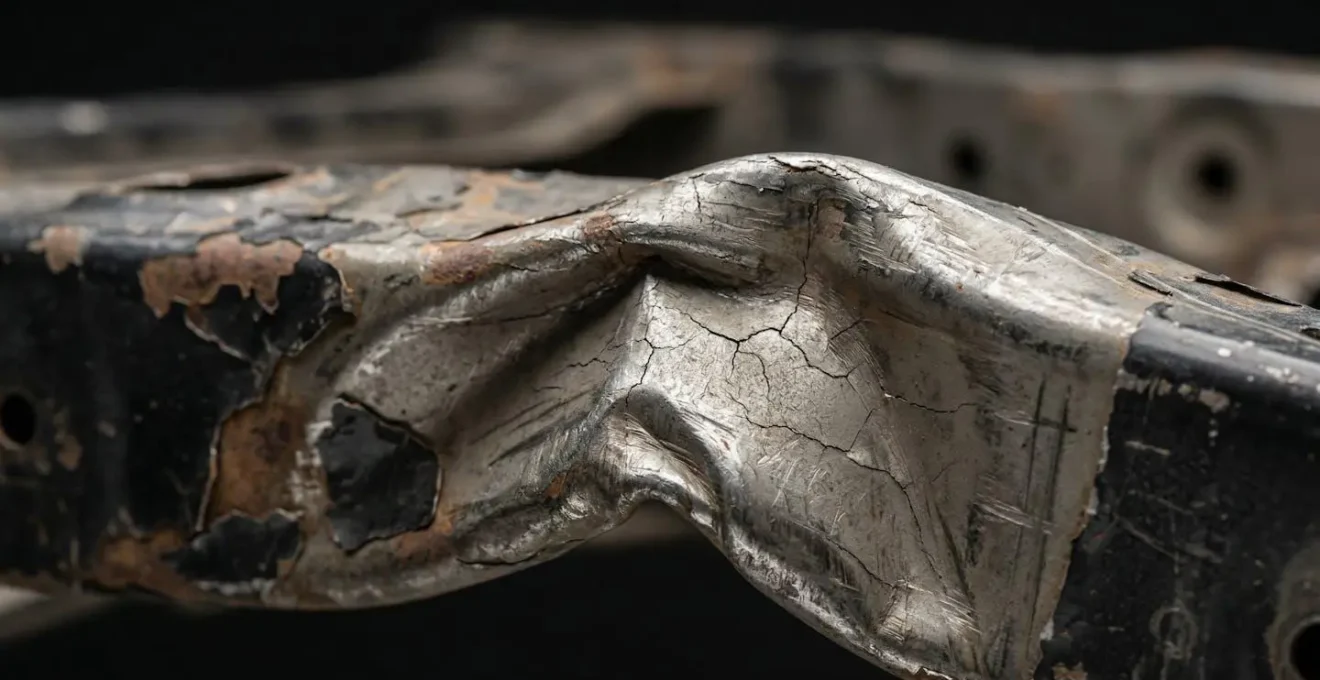
Le principal danger réside dans les dommages cachés. Un pare-chocs qui semble juste rayé peut dissimuler une traverse de sécurité déformée ou des capteurs d’aide à la conduite endommagés. Ces dégâts ne sont souvent découverts qu’au moment du démontage par le garagiste. Or, à ce stade, vous avez déjà accepté le forfait de l’assurance. Une étude de CarGarantie a montré que la facture moyenne des réparations a atteint 718 euros en moyenne en 2024, une somme qui peut vite être dépassée par une mauvaise surprise.
Les statistiques du secteur sont claires : les coûts de réparation ont bondi de 25,7% en quatre ans. Un choc avant, qui représente 45% des sinistres, coûte en moyenne 1,5 fois plus cher qu’un choc arrière, précisément à cause de la complexité des éléments techniques qui peuvent être touchés (radiateur, électronique, etc.). Accepter une offre forfaitaire, c’est donc parier que l’assureur a parfaitement estimé des dégâts qu’il n’a même pas fait examiner par un professionnel. C’est un pari que vous avez de grandes chances de perdre.
La seule démarche sécurisante est d’exiger une expertise en bonne et due forme, même pour un petit sinistre. L’expert engagera sa responsabilité sur son chiffrage. Si des dommages supplémentaires sont découverts lors des réparations, il pourra émettre un rapport complémentaire pour ajuster l’indemnisation. L’indemnisation forfaitaire est une facilité pour l’assureur, rarement un avantage pour l’assuré.
Comment utiliser un garage partenaire pour ne pas avancer les frais de réparation ?
L’un des principaux stress après un accident est de devoir avancer une somme importante pour les réparations, en attendant le remboursement de l’assurance. Pour éviter cette situation, la solution la plus simple proposée par les assureurs est de passer par un garage agréé, membre de leur réseau de partenaires. Le principal avantage de cette option est le mécanisme de tiers payant : vous ne payez que la franchise éventuelle, et l’assurance règle le reste de la facture directement au garagiste.
Cependant, la loi Hamon de 2014 garantit votre liberté de choisir votre réparateur. Vous n’êtes absolument pas obligé d’aller dans un garage du réseau. Si vous préférez confier votre voiture à votre garagiste habituel, en qui vous avez confiance, c’est votre droit le plus strict. La question de l’avance des frais se pose alors. La solution, souvent méconnue, est la cession de créance. Il s’agit d’un document par lequel vous autorisez votre garagiste à se faire payer directement par votre assurance. En signant ce document, vous « cédez » votre droit à être indemnisé au profit du garage. C’est une alternative légale et efficace au tiers payant du réseau agréé.
Le choix entre un garage agréé et votre propre réparateur dépend de vos priorités. Pour vous aider à y voir plus clair, voici une comparaison basée sur une analyse comparative de LeLynx.fr.
| Critère | Garage Agréé | Garage Libre Choix |
|---|---|---|
| Avance des frais | Non (tiers payant) | Oui, sauf cession de créance |
| Délai d’immobilisation | Généralement plus court | Variable |
| Choix des pièces | Négocié avec l’assureur | Plus de liberté |
| Garantie des réparations | Garantie réseau | Garantie du garage |
En somme, le garage agréé offre la simplicité et la garantie de ne pas avancer les frais. Le libre choix, via la cession de créance, vous offre plus de contrôle et de flexibilité, notamment sur le choix des pièces, sans pour autant vous obliger à sortir une grosse somme d’argent.
Pourquoi n’avez-vous pas à avancer les frais dans un garage agréé (tiers payant) ?
Le mécanisme du tiers payant dans le cadre d’une réparation automobile est un accord commercial entre votre compagnie d’assurance et un réseau de garages partenaires. Ce n’est pas un droit universel, mais un service proposé par la plupart des contrats « tous risques » ou avec des garanties dommages. Le principe est de vous simplifier la vie au maximum après un sinistre : vous déposez votre voiture, signez l’ordre de réparation, et la récupérez une fois les travaux terminés sans avoir à avancer le montant total de la facture.
Concrètement, le garage agréé a l’habitude de travailler avec votre assureur. Les procédures sont standardisées. Une fois l’expertise réalisée et validée, le garage envoie directement la facture à la compagnie d’assurance. Celle-ci procède au règlement, déduction faite de votre franchise contractuelle. Votre seule dépense directe sera donc le paiement de cette franchise au moment de récupérer votre véhicule. C’est une délégation de paiement qui vous évite de devoir puiser dans votre épargne ou de contracter un crédit le temps que l’assurance vous rembourse.
Pour bénéficier de ce système sans accroc, il convient de suivre quelques étapes simples mais essentielles :
- Déclarez votre sinistre à votre assureur dans le délai imparti (généralement 5 jours ouvrés).
- Choisissez un garage dans la liste des partenaires fournie par votre assurance.
- Lors du dépôt du véhicule, assurez-vous que l’ordre de réparation mentionne bien l’application du tiers payant.
- Vérifiez le montant de votre franchise et préparez-vous à la régler directement au garagiste.
Ce système est conçu pour être fluide et rapide. Les assureurs y trouvent leur compte en contrôlant les coûts grâce à des tarifs négociés avec leur réseau, et les assurés bénéficient d’une prise en charge sans avance de frais, ce qui est un avantage considérable en période de stress post-accident.
Comment contester un taux de vétusté trop élevé sur des pièces d’usure (pneus, amortisseurs) ?
La vétusté est l’un des aspects les plus déroutants et conflictuels de l’indemnisation. Il s’agit d’une décote que l’expert applique sur le prix de certaines pièces neuves pour tenir compte de leur usure au moment du sinistre. Le raisonnement de l’assureur est le suivant : en remplaçant vos pneus usés à 50% par des pneus neufs, vous bénéficiez d’un « enrichissement ». La vétusté vise à déduire cet enrichissement de votre indemnisation. Votre reste à charge ne se limite donc plus à la franchise, mais inclut aussi ce taux de vétusté.
Cette décote s’applique principalement aux pièces d’usure : pneus, batterie, amortisseurs, ligne d’échappement, embrayage… L’enjeu financier est de taille, surtout que selon une analyse d’idGarages, l’inflation est portée principalement par l’augmentation du prix des pièces de freinage, d’embrayage, de distribution et d’amortisseurs. Un taux de vétusté de 40% sur des amortisseurs neufs facturés 800€ représente 320€ qui sortent directement de votre poche.
Le taux appliqué par l’expert n’est cependant pas une fatalité. Il est souvent basé sur des grilles standards qui ne tiennent pas compte de l’entretien réel de votre véhicule. Pour le contester, vous devez prouver que l’usure de vos pièces était inférieure à celle estimée par l’expert. Votre meilleur allié est, encore une fois, votre dossier. Pour cela, rassemblez :
- Les factures d’achat récentes des pièces concernées (ex: des pneus changés il y a 6 mois ne peuvent avoir une vétusté de 50%).
- Le carnet d’entretien scrupuleusement rempli.
- Le dernier rapport de contrôle technique, s’il mentionne un bon état des pièces en question.
Si vous êtes en mesure de fournir ces preuves, l’expert sera obligé de revoir son calcul. Sans ces documents, il appliquera une valeur par défaut, souvent à votre désavantage. Ne laissez pas un taux de vétusté arbitraire alourdir inutilement votre reste à charge.
À retenir
- La Valeur de Remplacement à Dire d’Expert (VRADE) n’est pas un chiffre définitif, mais une base de négociation que vous pouvez et devez contester avec un dossier solide.
- Les dommages cachés, invisibles lors d’un examen superficiel, représentent un risque financier majeur. Refusez systématiquement les offres d’indemnisation forfaitaires.
- Votre meilleure arme face à l’assureur est un dossier de preuves complet : factures d’entretien, photos, contre-devis et annonces comparatives.
Indemnisation réparations auto : comment ne pas perdre d’argent à cause de la vétusté ?
La vétusté reste l’un des principaux facteurs qui peuvent faire grimper votre reste à charge bien au-delà de la simple franchise. Comme nous l’avons vu, il est possible de la contester pièce par pièce avec des preuves d’entretien. Mais la meilleure stratégie est souvent préventive. Pour se prémunir totalement de l’impact de la vétusté, la solution la plus radicale et la plus efficace est d’avoir souscrit en amont une garantie spécifique dans votre contrat d’assurance auto.
La couverture de base ne suffit pas toujours. Comme le rappelle Groupama, pour bénéficier d’une indemnisation à hauteur de la VRADE sans discussion, il faut généralement avoir une assurance « tous risques » ou une garantie « dommages tous accidents ». Mais même dans ce cas, la vétusté sur les pièces d’usure peut s’appliquer. La véritable protection réside dans les options « valeur à neuf » ou « valeur d’achat ».
Cette garantie, souvent proposée sur les véhicules récents, neutralise complètement l’application de la vétusté pendant une période donnée. Concrètement, si votre voiture de moins de 2 ans est détruite, l’assureur vous rembourse son prix d’achat initial, et non sa valeur au jour du sinistre. Si elle est réparable, les pièces d’usure sont remplacées par des neuves sans qu’aucune décote de vétusté ne soit appliquée. Cette garantie est limitée dans le temps (généralement de 6 à 24 mois après l’achat du véhicule), mais elle offre une tranquillité d’esprit totale durant cette période critique où la décote de valeur est la plus forte.
Si vous n’avez pas cette garantie, la bataille contre la vétusté se mène sur le terrain de la négociation, armé de votre dossier de preuves. Il est crucial de ne pas subir les taux de vétusté comme une fatalité, mais de les analyser, de les questionner et de les contester. Chaque pourcentage gagné est un euro qui reste dans votre portefeuille.
Vous l’aurez compris, faire face à une indemnisation après un sinistre est une démarche active. Pour évaluer précisément vos droits, construire un dossier solide et vous assurer d’obtenir la réparation intégrale à laquelle vous avez droit, l’étape suivante consiste à vous faire accompagner par un expert d’assuré indépendant.