Contrairement à l’idée reçue, la garantie « vol et incendie » de votre assurance Tiers Étendu n’est pas une protection automatique, mais un contrat conditionnel dont vous êtes l’acteur principal.
- Les exclusions pour « négligence caractérisée » (clés oubliées) ou certains événements (émeutes) peuvent annuler votre indemnisation.
- La charge de la preuve vous incombe : sans dépôt de plainte détaillé et preuves d’effraction (même électronique), votre assureur peut refuser la prise en charge.
Recommandation : Auditez les clauses d’exclusion de votre contrat et investissez dans des équipements agréés (alarme SRA, pochette RFID) pour transformer votre garantie d’une simple ligne sur un devis à une véritable sécurité.
Pour un conducteur dont le véhicule a quelques années, la question de l’assurance est un véritable casse-tête. L’assurance au tiers simple semble insuffisante, tandis que la formule « Tous Risques » paraît souvent trop coûteuse pour une voiture qui a déjà perdu une partie de sa valeur. Naturellement, la formule Tiers Étendu, ou « Tiers+ », avec ses garanties phares contre le vol et l’incendie, apparaît comme le compromis idéal. On imagine alors, en cochant cette option, s’offrir une tranquillité d’esprit à un coût maîtrisé. C’est une protection efficace contre les coups durs les plus redoutés, sans pour autant alourdir excessivement la prime annuelle.
Pourtant, cette vision est souvent incomplète. Et si cette garantie était moins une protection inconditionnelle qu’un contrat dont l’efficacité dépend entièrement de vos actions et de votre compréhension des règles du jeu ? La véritable valeur de la couverture « vol et incendie » ne se mesure pas seulement à son existence dans votre contrat, mais à votre capacité à en maîtriser les subtilités. Les assureurs ne se contentent pas d’une déclaration de sinistre ; ils scrutent les circonstances, les preuves que vous fournissez et les précautions que vous avez prises. La négligence, même involontaire, ou une méconnaissance des clauses d’exclusion peut transformer une protection supposée solide en une coquille vide au moment où vous en avez le plus besoin.
Cet article se propose de dépasser la simple lecture du devis. En tant qu’expert en sinistres matériels, notre objectif est de décrypter pour vous les zones grises de ces garanties. Nous allons analyser précisément ce que votre assureur attend de vous, les preuves à rassembler en cas de sinistre, et comment des équipements, que l’on croit parfois accessoires, deviennent les véritables clés d’une indemnisation juste et rapide. Il ne s’agit pas seulement de savoir si vous êtes couvert, mais de comprendre comment activer cette couverture le jour J.
Pour vous guider à travers les méandres de ces garanties, cet article est structuré pour répondre aux questions les plus pointues et souvent ignorées. Nous aborderons les exclusions cachées, les défis pour prouver un vol moderne, et les détails qui font toute la différence dans votre indemnisation.
Sommaire : Ce que votre contrat d’assurance vol et incendie ne vous dit pas toujours
- Pourquoi l’incendie criminel est-il parfois exclu des garanties de base (émeutes) ?
- Comment prouver l’effraction en cas de vol sans trace (mouse jacking) pour être remboursé ?
- Vol d’accessoires ou vol de véhicule : quelles différences d’indemnisation et de franchise ?
- L’erreur de laisser ses clés sur le contact qui annule immédiatement la garantie vol
- Comment installer une alarme agréée SRA pour faire baisser la franchise vol ?
- Comment réduire votre prime si votre voiture dort en garage fermé et sécurisé ?
- Optiques de phares et toits ouvrants : sont-ils inclus dans votre garantie bris de glace ?
- Assurance au tiers : est-ce suffisant pour votre vieille voiture ou prenez-vous un risque ?
Pourquoi l’incendie criminel est-il parfois exclu des garanties de base (émeutes) ?
Lorsqu’on souscrit une garantie incendie, on imagine être couvert contre toute destruction par le feu. Cependant, la réalité contractuelle est plus nuancée, notamment dans des contextes de troubles civils. La plupart des contrats d’assurance auto standard contiennent une clause d’exclusion pour les dommages survenus lors d’émeutes, de mouvements populaires ou d’actes de terrorisme. Pour l’assureur, ces événements relèvent d’un risque systémique et non d’un sinistre aléatoire classique. Un véhicule incendié dans ce contexte n’est donc pas couvert par la garantie incendie de base, même en formule Tiers Étendu ou Tous Risques.
Face à cette situation, l’assuré n’est pas totalement démuni, mais la procédure se complexifie. Si l’événement est officiellement reconnu comme un attentat par les autorités publiques, c’est le Fonds de Garantie des victimes des actes de Terrorisme et d’autres Infractions (FGTI) qui prend le relais. Toutefois, l’indemnisation est encadrée et n’est pas toujours intégrale. Par exemple, le plafond actuel d’indemnisation du FGTI pour les véhicules incendiés lors d’émeutes est limité à 4 767€, ce qui peut être bien inférieur à la valeur réelle de votre voiture. Si le sinistre n’est pas qualifié d’attentat, une autre voie consiste à engager la responsabilité de l’État pour sa défaillance à maintenir l’ordre public, une démarche longue et complexe.
Cette exclusion est un exemple parfait de l’importance de lire les conditions générales de son contrat. Elle démontre que la garantie « incendie » protège principalement contre les feux d’origine accidentelle (court-circuit électrique, surchauffe moteur) ou les actes de vandalisme isolés, mais montre ses limites lors d’événements d’une ampleur exceptionnelle. Il est donc crucial de ne pas présumer d’une couverture totale et de se renseigner sur les recours spécifiques en cas de troubles sociaux.
Comment prouver l’effraction en cas de vol sans trace (mouse jacking) pour être remboursé ?
Le « mouse jacking », ou vol à la souris, représente un défi majeur pour les assurés. Cette technique de vol électronique, qui consiste à pirater le système de démarrage sans clé du véhicule, ne laisse aucune trace d’effraction visible : ni serrure forcée, ni vitre brisée. Or, pendant des années, de nombreux contrats d’assurance stipulaient que l’indemnisation pour vol était conditionnée à la preuve d’une effraction physique. Face à un vol sans effraction apparente, les assureurs opposaient donc fréquemment un refus de garantie, laissant l’assuré dans une situation inextricable : son véhicule a disparu, mais il ne peut pas prouver comment.
Heureusement, la justice a fait évoluer la donne en faveur des consommateurs. Face à la multiplication de ces vols high-tech, les tribunaux ont dû adapter leur interprétation de la notion d’effraction. Comme le rappelle une analyse juridique des décisions de justice, la jurisprudence est devenue constante sur ce point :
Différentes Cours d’appel (Paris en 2015, Toulouse en 2016 ou encore Montpellier en 2017) ont statué qu’un vol électronique est toujours un vol, obligeant ainsi les assurances auto à couvrir ces sinistres auto.
– Jurisprudence française, JeChange.fr – Analyse juridique du mouse jacking
Cette jurisprudence constante considère le piratage du système informatique comme une forme d’effraction, même si elle est immatérielle. Pour être indemnisé, la première étape reste le dépôt de plainte dans les 24 heures. Il est crucial de préciser aux forces de l’ordre que vous suspectez un vol par « mouse jacking ». Ce procès-verbal est la pièce maîtresse de votre dossier. Ensuite, il faut déclarer le sinistre à votre assureur sous 2 jours ouvrés, en joignant le dépôt de plainte. Si l’assureur refuse l’indemnisation, il est alors possible de lui opposer ces décisions de justice, souvent avec l’aide d’un expert ou d’un avocat.
Étude de Cas : Indemnisation réussie d’un vol par mouse-jacking
Un client, victime d’un vol par mouse-jacking, s’est vu opposer un refus de sa compagnie d’assurance au motif de l’absence d’effraction physique. Suite à l’intervention de son avocat, Maître SOW, qui a plaidé la reconnaissance du vol électronique comme effraction légitime, le client a obtenu une indemnisation complète. Le jugement a condamné l’assureur à verser 5320€ pour le préjudice matériel, 1000€ pour le préjudice moral, et à couvrir les frais de justice. Ce cas illustre que, malgré les réticences initiales des assureurs, le droit est désormais du côté des victimes de mouse-jacking, à condition de monter un dossier solide.
Vol d’accessoires ou vol de véhicule : quelles différences d’indemnisation et de franchise ?
Pour un assureur, tous les vols ne se valent pas. La distinction entre le vol du véhicule complet, le vol de pièces détachées (comme un catalyseur ou des phares) et le vol d’objets à l’intérieur de l’habitacle (vol à la roulotte) est fondamentale et entraîne des indemnisations très différentes. Comprendre ces nuances est essentiel pour savoir à quoi s’attendre. Le vol à la roulotte, par exemple, qui concerne des objets personnels non fixés (téléphone, ordinateur, sac), n’est quasiment jamais couvert par l’assurance auto, même en Tous Risques. Il relève de l’assurance habitation si vous avez une garantie spécifique.
La distinction la plus importante concerne les éléments du véhicule lui-même. Le vol du véhicule entier est couvert par la garantie vol de base. L’indemnisation se fonde sur la Valeur de Remplacement à Dire d’Expert (VRADE) au jour du sinistre. En revanche, le vol de pièces détachées, comme les roues, les rétroviseurs ou les optiques de phares, est traité différemment. Si ces éléments sont d’origine, leur vol est généralement inclus dans la garantie vol standard. Cependant, si vous avez ajouté des accessoires en « seconde monte » (un autoradio plus performant, un GPS, des jantes spéciales), ils ne seront couverts que si vous avez souscrit une garantie accessoires optionnelle. Cette dernière prévoit un plafond d’indemnisation spécifique, souvent bien inférieur à la valeur réelle des équipements.
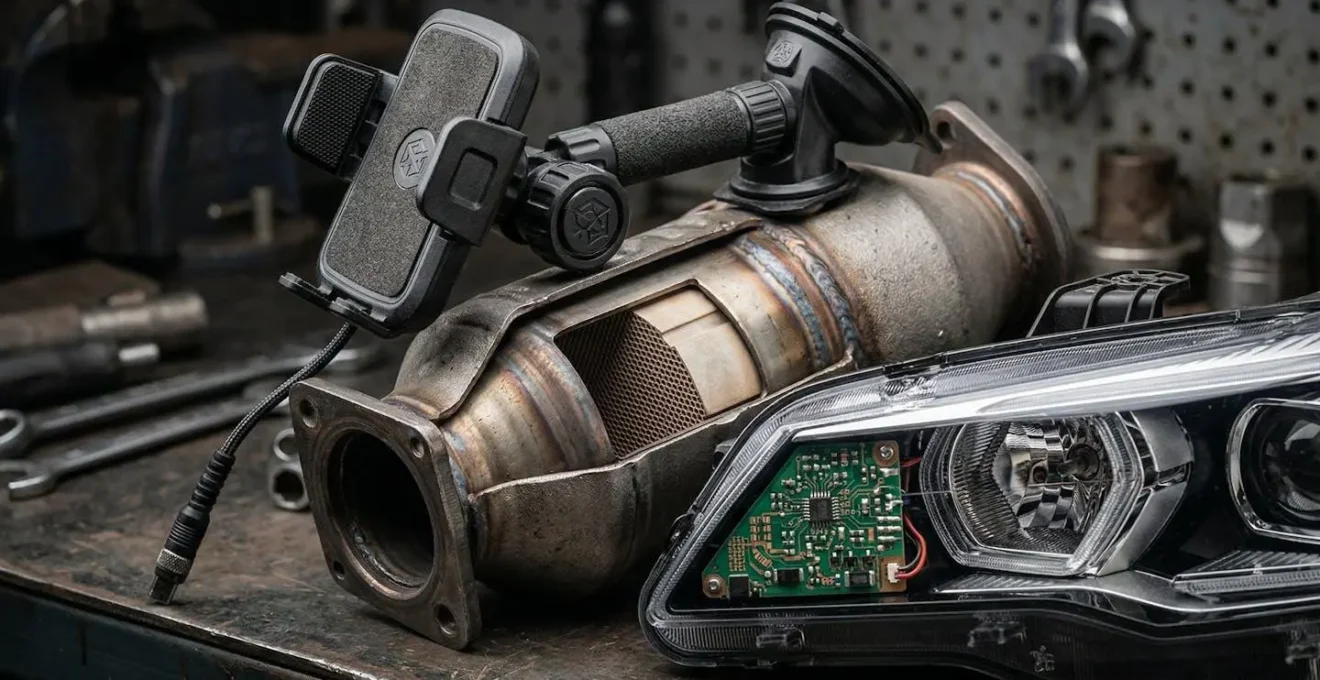
Comme le montre ce schéma, la complexité des pièces et leur origine (constructeur ou seconde monte) déterminent la couverture. Le tableau ci-dessous synthétise ces différences de traitement, qui ont un impact direct sur le montant remboursé et la franchise appliquée.
Le tableau suivant, basé sur les pratiques courantes des assureurs en France, met en lumière les distinctions clés en matière de couverture et de franchise.
| Type de vol | Garantie concernée | Indemnisation | Franchise type |
|---|---|---|---|
| Vol du véhicule complet | Garantie vol standard | Valeur vénale ou VRADE | 300-800€ |
| Vol pièces fixes (catalyseur, phares LED) | Vol éléments fixés | Valeur de remplacement | 150-500€ |
| Vol accessoires d’origine | Vol standard | Inclus dans valeur véhicule | Franchise vol standard |
| Vol accessoires seconde monte | Option garantie accessoires | Plafond spécifique (souvent 1500€) | 10-20% valeur |
| Vol objets dans véhicule | Non couvert (vol à la roulotte) | Aucune | N/A |
L’erreur de laisser ses clés sur le contact qui annule immédiatement la garantie vol
C’est sans doute l’une des exclusions les plus strictes et les plus frustrantes pour un assuré : le vol d’un véhicule dont les clés ont été laissées sur le contact, ou même à l’intérieur de l’habitacle, n’est pas couvert. Du point de vue de l’assureur, cet acte est considéré comme une négligence caractérisée de l’assuré. En facilitant de manière flagrante le vol, le conducteur est jugé comme n’ayant pas respecté son obligation de prendre des mesures de précaution minimales pour protéger son bien. Cette clause d’exclusion est présente dans la quasi-totalité des contrats d’assurance automobile en France et s’applique sans discussion.
Cette règle s’étend aujourd’hui aux systèmes de démarrage sans clé. Le « mouse jacking » étant une menace grandissante, qui selon certaines analyses représente désormais jusqu’à 88 % des vols de voitures dans certaines zones, la notion de « négligence » s’est modernisée. Laisser ses clés sans contact près de la porte d’entrée de son domicile, permettant aux voleurs de capter le signal avec un amplificateur, peut être interprété par certains assureurs comme une négligence. La charge de la preuve est complexe, mais le principe reste le même : l’assuré doit démontrer qu’il a pris des mesures raisonnables pour sécuriser son véhicule et ses clés.
Pour éviter de se voir opposer un refus de garantie, il est impératif d’adopter des réflexes de sécurité stricts. Le vol étant de plus en plus sophistiqué, les anciennes habitudes ne suffisent plus. La protection du véhicule passe autant par des actions physiques que par des précautions électroniques. Voici un plan d’action simple pour sécuriser votre véhicule contre les techniques de vol modernes et éviter toute discussion avec votre assureur.
Votre plan d’action pour déjouer les voleurs et préserver votre garantie
- Vérification Manuelle : Toujours tirer sur la poignée de la portière après verrouillage pour s’assurer que le système centralisé a bien fonctionné et n’a pas été brouillé.
- Isolation des Clés : Ranger systématiquement les clés sans contact dans une pochette anti-RFID (étui de Faraday) qui bloque le signal et empêche son amplification par des voleurs.
- Éloignement Stratégique : Ne jamais laisser les clés (même dans une pochette) près de la porte d’entrée, des fenêtres ou des murs mitoyens du domicile.
- Protection Physique : Utiliser une canne antivol visible (bloque-volant ou pédalier). C’est un puissant dissuasif visuel qui complique la tâche des voleurs, même pour des arrêts de courte durée.
- Sécurisation de la Prise OBD : Faire installer un dispositif de protection sur la prise de diagnostic (OBD) du véhicule pour empêcher les voleurs de s’y connecter et de programmer une nouvelle clé.
Comment installer une alarme agréée SRA pour faire baisser la franchise vol ?
Face à la recrudescence des vols, notamment électroniques, les assureurs incitent fortement les conducteurs à équiper leur véhicule de systèmes de protection efficaces. Au sommet de ces dispositifs se trouvent les équipements certifiés par l’association Sécurité et Réparation Automobiles (SRA). Le classement SRA est un label de qualité reconnu par toutes les compagnies d’assurance en France. Il garantit qu’un système antivol (alarme, antidémarrage, gravage, traceur GPS) a passé une série de tests rigoureux de résistance à l’effraction et au piratage.
Installer une alarme ou un traceur agréé SRA n’est pas seulement un acte de prévention, c’est un investissement stratégique qui a un impact direct sur votre contrat d’assurance. En effet, en déclarant l’installation d’un tel dispositif, vous prouvez à votre assureur que vous prenez des mesures proactives pour réduire le risque de vol. En retour, la plupart des compagnies récompensent cet effort de deux manières : une réduction de la prime d’assurance annuelle (pouvant aller jusqu’à 15%) et, surtout, une baisse significative de la franchise vol. Cette dernière peut être réduite de 20% à 50% selon les contrats.
L’investissement initial, qui pour une alarme SRA avec installation professionnelle varie de 400 € à 1 500 €, peut donc être rapidement amorti. Pour que ces avantages soient appliqués, une condition est non négociable : l’installation doit être réalisée par un professionnel agréé, qui vous remettra un certificat d’installation. Ce document officiel est la preuve à fournir à votre assureur. Sans lui, même si l’équipement est de classe SRA, aucune réduction de prime ou de franchise ne sera accordée. C’est un levier puissant, mais qui exige de respecter scrupuleusement le processus de certification.
Comment réduire votre prime si votre voiture dort en garage fermé et sécurisé ?
Le lieu de stationnement nocturne de votre véhicule est l’un des critères les plus importants pour un assureur lorsqu’il calcule votre prime, en particulier pour la garantie vol. Une voiture qui passe ses nuits dans la rue est statistiquement beaucoup plus exposée au vol et au vandalisme qu’une voiture parquée dans un garage privé. Par conséquent, déclarer un mode de stationnement sécurisé peut entraîner une réduction de prime substantielle, qui peut atteindre jusqu’à 50% sur la partie « vol » de votre cotisation.
Cependant, tous les « garages » ne sont pas égaux aux yeux des assureurs. Il existe une hiérarchie claire des niveaux de sécurité, chacun étant associé à un niveau de risque et donc à un tarif différent. Un box individuel fermé à clé représente le summum de la sécurité et offre la réduction la plus importante. Un garage collectif fermé dans une résidence, accessible avec un badge, est déjà considéré comme moins sécurisé. Une place de parking privée mais en extérieur n’offre qu’une protection très limitée et aura un impact faible, voire nul, sur votre prime par rapport au stationnement dans la rue.
Il est crucial d’être précis et honnête dans votre déclaration sur l’honneur lors de la souscription. En cas de sinistre, si l’assureur découvre que le vol a eu lieu dans la rue alors que vous aviez déclaré un garage fermé, il pourrait invoquer une fausse déclaration pour réduire drastiquement votre indemnisation, voire l’annuler complètement. Le tableau ci-dessous illustre l’impact type du lieu de stationnement sur les conditions de votre assurance vol en France.
| Lieu de stationnement | Réduction prime vol | Impact franchise | Niveau de risque |
|---|---|---|---|
| Box individuel fermé | 15-50% | -30% sur franchise vol | Très faible |
| Garage attenant maison | 10-40% | -20% sur franchise | Faible |
| Parking souterrain avec badge | 5-15% | -10% sur franchise | Modéré |
| Place parking privée extérieure | 0-5% | Franchise standard | Moyen |
| Stationnement rue | 0% (référence) | Franchise majorée possible | Élevé |
Optiques de phares et toits ouvrants : sont-ils inclus dans votre garantie bris de glace ?
La garantie bris de glace est l’une des options les plus populaires des contrats Tiers Étendu. On pense souvent qu’elle couvre tous les éléments vitrés du véhicule, mais la réalité est plus complexe et peut réserver de mauvaises surprises. La garantie de base couvre généralement le pare-brise, les vitres latérales et la lunette arrière. Cependant, elle exclut souvent des éléments de plus en plus courants et coûteux, comme les optiques de phares en polycarbonate et les toits ouvrants panoramiques.
Avec la technologie moderne, les phares ne sont plus de simples ampoules. Les blocs optiques Full LED ou Laser sont des pièces technologiques complexes et scellées. En cas de fissure, même mineure, c’est tout le bloc qui doit être changé. Comme le soulignent des experts du secteur, le remplacement d’un seul de ces blocs optiques sur un véhicule récent peut coûter plus de 1 500 €. De même, un toit ouvrant ou panoramique peut être considéré par certains assureurs non comme un élément vitré, mais comme une partie de la carrosserie, l’excluant de fait de la garantie bris de glace standard. Le vol de ces optiques est quant à lui couvert par la garantie vol, et non par le bris de glace.
Pour être correctement protégé, il est indispensable de vérifier attentivement son contrat et d’envisager de souscrire une option « bris de glace étendu« . Cette extension de garantie inclut spécifiquement les phares, les rétroviseurs et parfois le toit ouvrant. Pour savoir où vous en êtes, vérifiez dans vos conditions générales si la garantie mentionne explicitement « les optiques de phares » et le « polycarbonate ». Comparez ensuite le surcoût de l’option étendue avec le prix de remplacement d’un phare sur votre modèle de voiture. Souvent, quelques euros de plus par mois peuvent vous éviter une dépense à quatre chiffres.
À retenir
- La garantie vol/incendie est conditionnelle : les exclusions pour négligence (clés oubliées) ou certains événements (émeutes) sont cruciales et peuvent annuler votre indemnisation.
- La charge de la preuve vous incombe : sans dépôt de plainte détaillé, factures d’accessoires et preuves de protection, votre assureur peut légitimement refuser la prise en charge.
- Les équipements (alarme SRA, garage) et déclarations (lieu de stationnement) ne sont pas des options, mais des leviers actifs pour réduire votre prime et votre franchise.
Assurance au tiers : est-ce suffisant pour votre vieille voiture ou prenez-vous un risque ?
La question du passage d’une assurance Tiers Étendu à une assurance au tiers simple se pose inévitablement lorsque le véhicule vieillit. La logique voudrait qu’en dessous d’une certaine valeur, il ne soit plus rentable de payer pour des garanties vol et incendie. Le critère principal pour cette décision est la Valeur de Remplacement à Dire d’Expert (VRADE) de votre voiture. En règle générale, si la VRADE est inférieure à 2000-2500€, et que vous êtes en capacité financière d’assumer la perte totale du véhicule en cas de vol ou d’incendie, passer au tiers simple peut être une décision économiquement rationnelle.
Cependant, le calcul ne doit pas se limiter à la simple comparaison entre la surprime annuelle et la valeur du véhicule. Une formule Tiers Étendu offre des avantages qui vont au-delà de la seule indemnisation du vol. La garantie assistance, souvent plus complète, inclut par exemple un véhicule de prêt en cas de panne ou de sinistre, un service qui peut s’avérer crucial si vous dépendez de votre voiture au quotidien. Même pour un véhicule de plus de 10 ans, le surcoût du Tiers Étendu peut se justifier uniquement par le confort et la sécurité apportés par ces services annexes.
Calcul de rentabilité : Tiers vs. Tiers Étendu
Prenons l’exemple d’un véhicule de 8 ans avec une VRADE de 4000€. Une assurance au tiers simple coûte en moyenne 400€/an, tandis qu’un Tiers Étendu avec vol/incendie s’élève à 621€/an. La différence de 221€ par an représente le coût pour protéger un capital de 4000€ contre les risques majeurs de vol et d’incendie, tout en bénéficiant souvent d’une meilleure assistance. Dans ce cas, conserver le Tiers Étendu reste financièrement pertinent. Le seuil de rentabilité est atteint lorsque la surprime annuelle se rapproche de la valeur que vous êtes prêt à perdre sans compromettre votre mobilité.
Le choix final est donc un arbitrage personnel entre le coût certain de la prime et le risque incertain mais potentiellement lourd de conséquences d’un sinistre majeur. Il ne faut pas seulement se demander « combien vaut ma voiture ? », mais aussi « quelle serait la conséquence financière et logistique si elle disparaissait demain ? ».
Questions fréquentes sur la garantie vol-incendie en Tiers Étendu
À partir de quelle valeur de véhicule le Tiers simple devient-il pertinent ?
Si la VRADE (valeur de remplacement à dire d’expert) est inférieure à 2000€ et que vous pouvez assumer la perte totale du véhicule.
Pourquoi garder une formule Tiers Étendu sur un véhicule de plus de 10 ans ?
Le plus souvent, la formule au tiers étendu est choisie par les conducteurs dont la voiture n’est pas neuve, mais demeure récente, avec une valeur importante à la revente. L’option véhicule de prêt souvent incluse justifie le surcoût même pour un véhicule ancien.
Quelle est la franchise moyenne en Tiers Étendu ?
Entre 300 et 800€ selon les garanties activées, à comparer avec la valeur résiduelle de votre véhicule.