Penser qu’il suffit d’avoir ses « papiers » sur soi est une erreur courante. La véritable protection réside dans la validité de chaque document et la compréhension de leur impact sur votre assurance.
- Un défaut de contrôle technique, même minime, peut donner le droit à votre assureur de refuser de couvrir vos propres dommages en cas d’accident responsable.
- Depuis 2024, la preuve d’assurance est dématérialisée via le Fichier des Véhicules Assurés (FVA), consulté en direct par les forces de l’ordre.
Recommandation : Utilisez cet article comme une checklist pour auditer votre situation. Il ne s’agit pas seulement d’éviter une amende, mais de garantir votre sécurité financière sur la route.
Les gyrophares bleus dans le rétroviseur. Le cœur qui s’accélère. Chaque conducteur connaît cette appréhension. La première pensée qui traverse l’esprit est presque toujours la même : « Ai-je bien tous mes papiers ? ». Pour beaucoup, cette question se résume à une simple liste mentale : permis, carte grise, assurance. Pourtant, cette vision est incomplète et dangereusement simpliste. Dans mon métier, je vois tous les jours des conducteurs de bonne foi se retrouver dans des situations complexes, non pas parce qu’il leur manque un document, mais parce qu’un détail qu’ils jugeaient anodin a brisé toute leur chaîne de protection.
L’idée n’est pas simplement de posséder une collection de cartes plastifiées et de feuilles A4 dans sa boîte à gants. Il faut comprendre que ces documents forment un véritable bouclier de protection juridique et financier. Chaque document est un maillon de cette chaîne, et la moindre faille, comme une adresse non mise à jour ou un contrôle technique périmé de quelques jours, peut avoir des conséquences bien plus graves qu’une simple amende. L’enjeu n’est pas seulement d’être en conformité avec la loi, mais de s’assurer que votre contrat d’assurance, pour lequel vous payez chaque mois, tiendra ses promesses le jour où vous en aurez le plus besoin.
Cet article n’est pas une simple liste. C’est un guide pratique, rédigé du point de vue de ceux qui sont sur le terrain. Nous allons décortiquer le lien de causalité invisible entre chaque document et votre couverture d’assurance. Nous verrons pourquoi un permis au format carte de crédit périmé n’est pas anodin, comment la disparition de la vignette verte a changé la donne lors d’un contrôle, et quel est le véritable pouvoir de la vignette de contrôle technique sur votre indemnisation. L’objectif : vous donner les clés pour rouler avec une sérénité administrative totale.
Pour vous guider à travers ces points essentiels, cet article est structuré pour répondre à chaque question précise que vous pourriez vous poser. Le sommaire ci-dessous vous permettra de naviguer facilement entre les différentes thématiques abordées.
Sommaire : Votre guide pour une circulation en toute sérénité
- Pourquoi le défaut de contrôle technique invalide-t-il souvent votre assurance en cas d’accident ?
- Comment mettre à jour sa carte grise après un déménagement pour rester couvert ?
- Vignette Crit’Air et Assurance : quelles obligations pour entrer légalement en ZFE ?
- L’erreur de rouler avec un permis périmé (nouveau format carte de crédit)
- Quand renouveler son permis de conduire médical pour éviter l’amende et le défaut d’assurance ?
- Comment prouver votre assurance lors d’un contrôle de police si vous n’avez pas de papier ?
- Défaut de CT : l’assurance fonctionne-t-elle encore en cas d’accident responsable ?
- Contrôle technique et assurance : quel lien entre la vignette bleue et votre couverture ?
Pourquoi le défaut de contrôle technique invalide-t-il souvent votre assurance en cas d’accident ?
C’est l’une des plus grandes craintes des automobilistes : avoir un accident avec un contrôle technique (CT) dépassé. L’idée reçue est que l’assurance refusera systématiquement toute indemnisation. La réalité est plus nuancée, mais potentiellement tout aussi dangereuse. En cas d’accident, votre assureur mandatera un expert pour évaluer les dommages. La première chose que cet expert vérifiera, après les circonstances du sinistre, c’est la conformité administrative de votre véhicule, incluant le procès-verbal du CT.
Si le CT n’est pas à jour, l’assureur ne peut pas, en principe, refuser d’indemniser les victimes tierces. C’est le fondement de la garantie Responsabilité Civile, qui est obligatoire. Cependant, pour vos propres dommages (corporels ou matériels, si vous êtes couvert par une assurance « tous risques »), la situation se complique. L’assureur va chercher à établir un lien de causalité entre le défaut de contrôle technique et l’accident. Si l’expert démontre que l’accident est dû à une défaillance qui aurait dû être détectée et réparée lors du CT (des freins usés, des pneus lisses), l’assureur peut légalement invoquer une exclusion de garantie pour refuser de vous indemniser.
Il est vrai que certaines clauses d’exclusion directes sont peu fréquentes, comme l’a souligné une déclaration du directeur de l’offre assurance dommages de la Macif. Néanmoins, la menace réside dans l’expertise post-accident. Le défaut de CT offre une porte d’entrée légale à votre assureur pour contester sa prise en charge. C’est un risque financier énorme pour un oubli qui aurait pu être évité.
Comment mettre à jour sa carte grise après un déménagement pour rester couvert ?
Voici un « défaut invisible » typique : le changement d’adresse sur le certificat d’immatriculation (la carte grise). Beaucoup de conducteurs négligent cette formalité, la jugeant secondaire. C’est une erreur grave. La loi vous impose de déclarer votre changement d’adresse dans un délai d’un mois. Au-delà, vous êtes en infraction. Mais les conséquences dépassent la simple amende.
D’un point de vue légal, une adresse incorrecte sur votre carte grise signifie que vous ne recevrez pas les avis de contravention automatisés. Celles-ci seront envoyées à votre ancienne adresse, s’accumuleront et seront majorées, pouvant aboutir à une opposition au transfert du certificat d’immatriculation (OTCI) voire une saisie par un huissier.
D’un point de vue assurantiel, le risque est également réel. Votre prime d’assurance est calculée en partie sur votre lieu de résidence et de stationnement. Un déménagement peut modifier ce risque. En cas de sinistre, si votre assureur découvre que l’adresse n’a pas été mise à jour depuis des mois, il pourrait considérer cela comme une fausse déclaration ou une aggravation du risque non déclarée. Selon les termes de votre contrat, cela peut entraîner une réduction de l’indemnisation ou, dans les cas les plus extrêmes, la nullité du contrat.
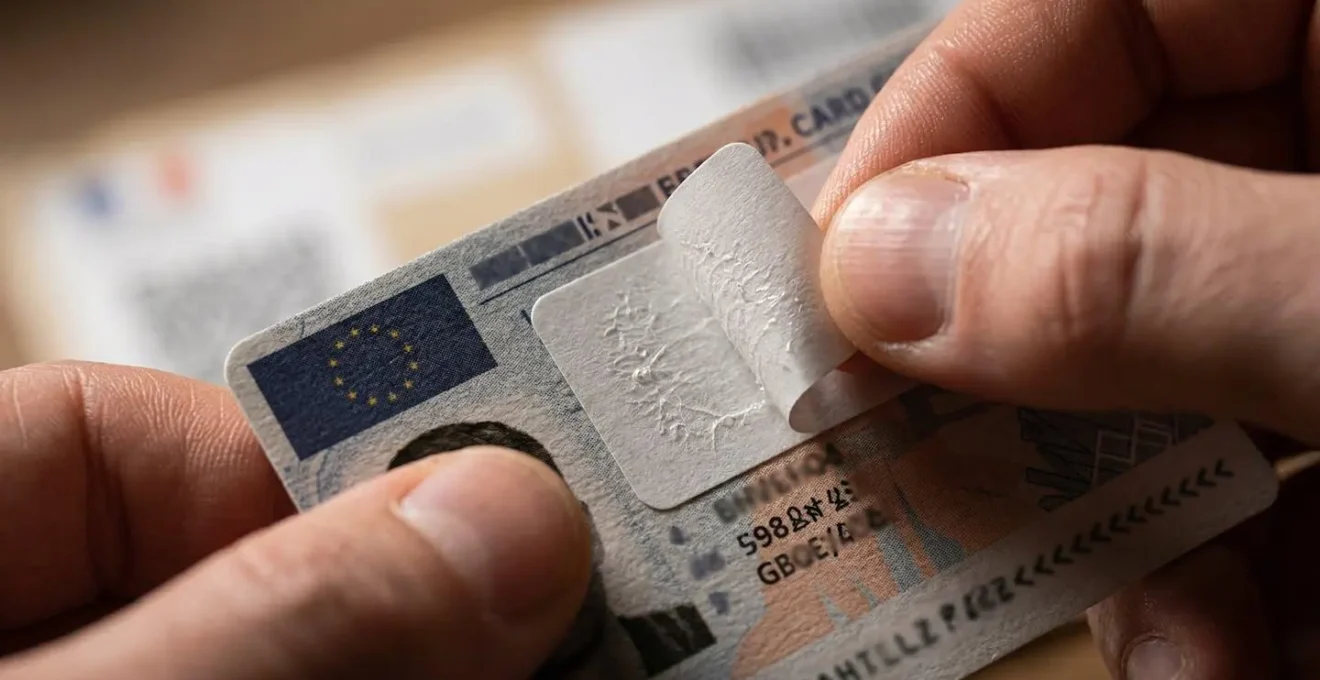
La procédure de mise à jour est heureusement simple et rapide. Elle se fait principalement en ligne et garantit votre tranquillité d’esprit. Ne pas le faire, c’est laisser une faille dans votre bouclier de protection pour une simple formalité administrative.
Votre plan d’action pour mettre à jour votre carte grise
- Respectez le délai : Vous avez 1 mois pour effectuer la démarche après la date de votre déménagement.
- Préparez vos justificatifs : Munissez-vous d’un justificatif de domicile de moins de 6 mois (facture d’énergie, quittance de loyer…).
- Faites la démarche en ligne : Rendez-vous sur le site de l’ANTS (Agence Nationale des Titres Sécurisés) ou passez par un professionnel de l’automobile agréé.
- Collez l’étiquette : Pour les trois premiers changements d’adresse, vous recevrez une étiquette à coller directement sur votre carte grise, à l’emplacement prévu.
Vignette Crit’Air et Assurance : quelles obligations pour entrer légalement en ZFE ?
La vignette Crit’Air est devenue un élément incontournable du paysage automobile français, notamment avec la multiplication des Zones à Faibles Émissions (ZFE-m). La question se pose : quel est le lien avec votre assurance ? Directement, il n’y en a pas. Votre assureur ne vous demandera pas votre vignette Crit’Air pour valider votre contrat. Cependant, le lien est indirect et concerne votre droit de circuler.
Rouler dans une ZFE-m lors d’un pic de pollution ou de manière permanente (selon les règles de l’agglomération) avec un véhicule non autorisé ou sans vignette est une infraction. Vous risquez une amende et, plus important encore, une immobilisation du véhicule. C’est ici que les problèmes avec l’assurance peuvent commencer. Un véhicule immobilisé sur la voie publique reste sous votre responsabilité.
Imaginez que votre voiture soit immobilisée et qu’elle subisse un acte de vandalisme ou un vol pendant ce temps. Votre assurance couvrira-t-elle les dommages ? En théorie, oui, si vous avez les garanties adéquates (vol, vandalisme). Mais la situation pourrait se compliquer si l’immobilisation se prolonge. De plus, circuler en connaissance de cause dans une zone où vous êtes interdit pourrait, dans des cas très spécifiques et selon les contrats, être interprété par un assureur pointilleux comme une prise de risque pouvant affecter une indemnisation. Le principe est simple : pour être pleinement protégé, vous devez être autorisé à circuler là où vous vous trouvez.
L’erreur de rouler avec un permis périmé (nouveau format carte de crédit)
Avec l’arrivée du permis de conduire au format carte de crédit en 2013, une nouvelle source de confusion est apparue : la date de validité inscrite au recto. Contrairement à l’ancien permis rose cartonné, ce nouveau format a une durée de validité administrative de 15 ans. Attention, il ne s’agit pas de la validité de votre droit de conduire, mais de celle du support physique. Rouler avec un titre dont la date est dépassée n’entraîne pas le retrait de votre permis, mais constitue une infraction.
Lors d’un contrôle, vous devez présenter un permis en cours de validité. Ne pas le faire est sanctionné. La non-présentation immédiate du permis est une chose, mais un défaut de validité du titre en est une autre. Plus grave encore, en cas d’accident, un permis non valide peut poser un sérieux problème. Votre assureur est en droit de vérifier la validité de tous vos documents. S’il constate que votre permis est administrativement périmé, il pourrait chercher à réduire votre indemnisation, arguant d’une négligence de votre part.
Cette situation est un exemple parfait de la « chaîne de conformité » : un document administratif non à jour, même si le droit de fond (conduire) est acquis, crée une faille. La sanction financière en cas de contrôle après le délai de présentation est dissuasive, comme le montre le tableau ci-dessous.
Le tableau suivant, qui détaille les sanctions encourues, illustre bien la différence de traitement entre la simple non-présentation et le non-respect du délai accordé, comme le synthétise une analyse comparative des sanctions routières.
| Document manquant | Amende immédiate | Délai de présentation | Amende après délai |
|---|---|---|---|
| Permis de conduire | 11€ | 5 jours | 135€ |
| Carte grise | 11€ | 5 jours | 135€ |
| Contrôle technique | 135€ | Immédiat | 750€ (majorée) |
Quand renouveler son permis de conduire médical pour éviter l’amende et le défaut d’assurance ?
Certains permis de conduire sont soumis à une visite médicale périodique. C’est le cas des permis « poids lourds » (catégories C et D), mais aussi de certains permis B pour des raisons de santé (problèmes de vue, affections neurologiques, diabète…). Pour ces conducteurs, la date de la prochaine visite médicale conditionne la validité même de leur droit de conduire. Oublier cette échéance est l’une des erreurs les plus graves que l’on puisse commettre.
Rouler avec un permis dont la validité médicale a expiré équivaut à conduire sans permis. Les sanctions pénales sont lourdes : amende, immobilisation du véhicule, suspension du permis, voire peine de prison. Mais c’est au niveau de l’assurance que les conséquences sont les plus catastrophiques. En cas d’accident, même non responsable, la situation devient inextricable.
Si vous êtes responsable, votre assureur refusera systématiquement et légalement de couvrir vos propres dommages. Plus grave, il indemnisera les tiers (au titre de la Responsabilité Civile) puis se retournera contre vous pour obtenir le remboursement intégral des sommes versées. Cela peut représenter des centaines de milliers, voire des millions d’euros en cas de dommages corporels graves. Le lien de causalité est ici direct et incontestable : l’incapacité de conduire, non validée par un médecin, est la source du risque. C’est un défaut qui anéantit votre bouclier de protection.
Comment prouver votre assurance lors d’un contrôle de police si vous n’avez pas de papier ?
Depuis le 1er avril 2024, la donne a changé. La célèbre vignette verte à apposer sur le pare-brise et l’attestation papier à conserver dans la boîte à gants ont disparu. Cette dématérialisation simplifie la vie des conducteurs, mais suscite une question légitime : comment prouver que l’on est bien assuré lors d’un contrôle ?
La réponse tient en trois lettres : FVA, pour Fichier des Véhicules Assurés. Ce fichier centralisé est la nouvelle référence. Lors d’un contrôle routier, les forces de l’ordre interrogent en temps réel cette base de données à l’aide de votre plaque d’immatriculation. Si votre véhicule y figure, votre obligation d’assurance est remplie. Vous n’avez plus rien à présenter.
Cette modernisation rend les contrôles plus rapides et la fraude plus difficile. Il est crucial de comprendre que ce n’est pas l’assurance qui est devenue facultative, mais bien sa preuve matérielle. Votre responsabilité de souscrire un contrat et de le maintenir à jour reste entière.
Le Fichier des Véhicules Assurés (FVA) en pratique
La preuve de l’assurance, comme l’indique le portail de l’Économie du gouvernement français, est désormais rapportée par la consultation du FVA. Ce fichier compile l’ensemble des contrats d’assurance automobile « au tiers » du territoire français. Il est alimenté par les assureurs, qui ont un délai de 72 heures après la souscription pour y inscrire un nouveau contrat. C’est pourquoi votre assureur vous remet un « Mémo Véhicule Assuré » lors de la souscription, un document à conserver pendant les 15 premiers jours, le temps que le fichier soit mis à jour.
Défaut de CT : l’assurance fonctionne-t-elle encore en cas d’accident responsable ?
Revenons plus en détail sur le cas d’un accident où vous êtes déclaré responsable, avec un contrôle technique non valide. Il faut ici distinguer deux types de dommages : ceux causés aux autres, et les vôtres. Cette distinction est la clé pour comprendre la réaction de votre assureur.
Pour les dommages causés aux tiers (le véhicule que vous avez heurté, le mobilier urbain, les blessures d’un autre conducteur ou d’un piéton), votre garantie Responsabilité Civile (RC) s’appliquera. C’est une obligation légale. Selon le principe fondamental de l’assurance, 100% des tiers victimes sont ainsi indemnisés, que votre contrôle technique soit à jour ou non. C’est un filet de sécurité pour les victimes, qui ne doivent pas pâtir de votre négligence.
Cependant, une fois les tiers indemnisés, l’assureur peut se retourner contre vous. C’est ce qu’on appelle une action récursoire. Si le défaut de CT a un lien direct avec l’accident, il peut vous réclamer le remboursement de tout ou partie des sommes versées. Pour vos propres dommages, la situation est bien plus simple et plus sévère. Si vous avez une assurance « tous risques » ou une garantie « dommages tous accidents », l’assureur peut refuser l’indemnisation si le lien de causalité entre le défaut (ex: freins défaillants) et l’accident est prouvé par l’expert.
Voici un résumé des situations possibles :
- Vous êtes victime et non responsable : Vous serez indemnisé par l’assurance du conducteur responsable, même si votre CT n’est pas à jour.
- Vous êtes responsable (dommages aux tiers) : Votre RC couvre les victimes, mais l’assureur peut se retourner contre vous.
- Vous êtes responsable (vos propres dommages) : L’indemnisation dépendra du lien établi entre la cause de l’accident et le défaut de CT, ainsi que des clauses de votre contrat.
À retenir
- La validité de vos documents prime sur leur simple possession. Un détail (adresse, date) peut tout changer.
- Le lien de causalité est la clé : un assureur peut refuser de vous indemniser si l’accident est lié à une défaillance qui aurait dû être corrigée (défaut de CT).
- La preuve d’assurance est maintenant dématérialisée (FVA). Assurez-vous que votre contrat est bien actif et enregistré.
Contrôle technique et assurance : quel lien entre la vignette bleue et votre couverture ?
Nous avons établi que le défaut de contrôle technique est un maillon faible dans votre protection. Mais pour être précis, ce n’est pas l’absence de la vignette bleue sur le pare-brise qui pose problème en soi, mais ce qu’elle représente : l’attestation qu’un professionnel a vérifié les points de sécurité de votre véhicule. C’est le contenu du procès-verbal de CT qui est décisif.
Lors d’un contrôle technique, les défaillances sont classées en trois niveaux : mineures, majeures et critiques. Les défaillances « majeures » et « critiques » sont celles qui intéressent le plus votre assureur. Une défaillance majeure vous impose une contre-visite dans un délai de deux mois. Une défaillance critique, la plus grave (ex: freins quasi-inexistants), entraîne une interdiction de circuler dès la fin de la journée du contrôle. C’est précisément pour des défauts de cette nature qu’un assureur peut justifier un refus d’indemnisation.
En ne réalisant pas votre CT, vous privez l’assureur de la preuve que votre véhicule était apte à circuler en toute sécurité. Vous créez un « doute raisonnable » qu’il ne manquera pas d’exploiter en cas de sinistre coûteux. Certains contrats d’assurance contiennent d’ailleurs des clauses très claires à ce sujet.
Certains assureurs peuvent argumenter que le défaut de contrôle technique constitue une exclusion de garantie contractuelle. Le cas échéant, vérifiez bien que ce point est mentionné dans votre contrat.
– Groupama, Guide assurance auto – Rouler sans contrôle technique
Le contrôle technique n’est donc pas une simple formalité administrative. C’est un acte de prévention et une preuve de votre diligence en tant que propriétaire du véhicule. Le négliger, c’est jouer à la roulette russe avec votre couverture d’assurance.
Prenez quelques minutes dès aujourd’hui pour vérifier la date de validité de votre permis, l’adresse sur votre carte grise et l’échéance de votre prochain contrôle technique. Ce simple geste est l’investissement le plus rentable pour garantir votre tranquillité d’esprit sur la route.