Passer à une assurance au tiers pour un véhicule ancien n’est pas une simple économie, mais une décision stratégique qui se calcule pour éviter les mauvaises surprises.
- Le choix dépend d’un calcul simple : si la surprime annuelle du « tous risques » dépasse 20-25% de la valeur de marché de votre voiture, le tiers devient plus rentable.
- Certaines options comme l’assistance 0 km et le bris de glace restent indispensables, même au tiers, pour ne pas faire face à des factures exorbitantes.
Recommandation : Transformez l’économie réalisée en une épargne de précaution dédiée. C’est la clé pour créer votre propre « auto-assurance » et couvrir d’éventuels dégâts matériels.
Chaque année, le constat est le même : la prime de votre assurance auto reste obstinément élevée, alors que votre fidèle voiture perd de sa valeur. Face à ce dilemme, l’idée de basculer vers une formule au tiers, bien moins onéreuse, devient de plus en plus séduisante. Beaucoup pensent que la décision se résume à un simple arbitrage entre le coût et le niveau de protection. On entend souvent que le « tous risques » est une tranquillité d’esprit absolue, tandis que le « tiers » est un pari risqué, le strict minimum légal pour pouvoir circuler.
Pourtant, cette vision est incomplète. Elle ignore un paramètre essentiel : la rationalité financière. Pour une voiture de plus de 7, 10 ou 15 ans, conserver une couverture maximale s’apparente souvent à jeter de l’argent par les fenêtres. La véritable question n’est pas « quelle est la meilleure couverture ? », mais plutôt « à partir de quel moment ma couverture actuelle devient-elle un mauvais investissement ? ».
Cet article propose de changer de perspective. Nous n’allons pas simplement comparer des garanties, mais vous donner les clés pour opérer une véritable gestion de risque active. Il s’agit de transformer une dépense subie en une stratégie d’épargne calculée. Loin d’être une décision prise à la légère, le passage au tiers peut être le choix le plus intelligent pour votre portefeuille, à condition de savoir exactement quand et comment le faire.
Nous allons analyser ensemble le calcul de rentabilité, décortiquer les différentes formules « tiers », identifier les garanties optionnelles qui restent cruciales et déterminer le point de bascule optimal pour votre véhicule. L’objectif : vous permettre de prendre une décision éclairée, en toute sérénité.
Sommaire : Le guide pour choisir entre assurance au tiers et tous risques pour un véhicule ancien
- Valeur de remplacement vs Coût de la prime : le calcul pour savoir si le tiers suffit
- Tiers simple, Tiers étendu, Tiers maxi : quelles différences concrètes de garanties ?
- Pourquoi prendre l’option assistance 0 km est indispensable même au tiers ?
- L’erreur d’assurer au tiers une voiture de moins de 5 ans (perte financière en cas d’épave)
- Quand rajouter l’option bris de glace à un contrat tiers pour éviter la facture Carglass ?
- Pourquoi garder le tous risques sur une voiture de plus de 10 ans est souvent une perte d’argent ?
- Quand basculer votre contrat vers une formule au tiers sans prendre de risques financiers ?
- Garantie tous risques : quand devient-elle financièrement inutile pour votre voiture ?
Valeur de remplacement vs Coût de la prime : le calcul pour savoir si le tiers suffit
La première étape avant toute décision est de sortir de l’affectif pour entrer dans le purement factuel. La question centrale est simple : le surcoût que vous payez pour une assurance tous risques est-il justifié par l’indemnisation que vous toucheriez en cas de sinistre total ? Pour y répondre, oubliez la cote Argus, souvent déconnectée de la réalité pour les véhicules anciens. La seule valeur qui compte est la valeur de remplacement à dire d’expert (VRADE), qui se base sur le prix de marché actuel pour un véhicule équivalent.
Consultez des sites comme La Centrale ou LeBonCoin pour trouver le prix moyen de votre modèle avec un kilométrage et un état similaires. C’est ce montant, et non la valeur d’achat, qui servira de base à l’expert. Une fois cette valeur estimée, le calcul devient très simple. Comparez la prime annuelle d’une formule au tiers avec celle de votre tous risques actuel. L’économie peut être substantielle.
Le tableau ci-dessous, basé sur des modèles populaires en France, illustre bien l’économie potentielle. On constate rapidement que le surcoût du tous risques peut représenter une part très importante de la valeur même du véhicule.
| Modèle véhicule | Âge | Valeur marché | Prime tiers/an | Prime tous risques/an | Économie/an |
|---|---|---|---|---|---|
| Renault Clio 3 | 10 ans | 3500€ | 243€ | 650€ | 407€ |
| Peugeot 207 | 12 ans | 2800€ | 280€ | 720€ | 440€ |
| Renault Twingo 2 | 15 ans | 1800€ | 220€ | 580€ | 360€ |
Une règle empirique efficace consiste à diviser la valeur de votre voiture par l’économie annuelle. Si le résultat est inférieur à 5, cela signifie qu’en moins de 5 ans, le surcoût de votre assurance tous risques aura « mangé » la valeur totale de votre voiture. Le passage au tiers devient alors financièrement très pertinent.
Votre plan d’action pour calculer le seuil de rentabilité
- Évaluez la valeur réelle : Consultez LeBonCoin ou La Centrale pour des modèles équivalents en kilométrage et état afin d’obtenir une valeur de marché réaliste.
- Calculez l’économie : Obtenez des devis et calculez la différence de prime annuelle entre votre assurance actuelle et une formule au tiers (l’économie moyenne est souvent autour de 400€/an).
- Déterminez le temps de récupération : Divisez la valeur de votre voiture par l’économie annuelle pour savoir en combien d’années le surcoût du « tous risques » équivaut à la valeur du véhicule.
- Prenez votre décision : Si ce nombre d’années est inférieur à 5, le passage au tiers est financièrement judicieux.
- Créez votre « auto-assurance » : Ouvrez un livret d’épargne dédié où vous virez mensuellement l’économie réalisée pour constituer un capital de précaution.
Tiers simple, Tiers étendu, Tiers maxi : quelles différences concrètes de garanties ?
Le terme « assurance au tiers » est souvent un fourre-tout. En réalité, il recouvre plusieurs niveaux de protection. Comprendre ces nuances est essentiel pour choisir une couverture adaptée sans payer pour des garanties superflues. Le socle de base, obligatoire pour tous, est la garantie responsabilité civile (RC). Elle couvre uniquement les dommages matériels et corporels que vous pourriez causer à autrui lors d’un accident dont vous êtes responsable. Elle ne couvre jamais vos propres dommages.
Au-dessus de ce minimum légal, les assureurs proposent généralement deux niveaux :
- Le tiers simple (ou tiers essentiel) : Il inclut la responsabilité civile et, le plus souvent, une garantie de défense pénale et recours suite à un accident. C’est la formule la plus économique.
- Le tiers étendu (ou tiers plus/maxi) : C’est la formule la plus populaire pour les véhicules de plus de 7 ans. En plus du tiers simple, elle ajoute des garanties fondamentales contre les aléas les plus courants : le bris de glace, le vol, et l’incendie. Elle peut aussi couvrir les catastrophes naturelles et technologiques.
Les statistiques montrent d’ailleurs que les conducteurs français, même en cherchant à économiser, ne font pas l’impasse sur ces protections clés. Selon France Assureurs, près de 91,6% des contrats auto incluent la garantie bris de glace et 88,9% la garantie vol/incendie. Le « vrai » choix pour une voiture ancienne se situe donc souvent entre un tous risques et un tiers étendu. Attention cependant, même un contrat « tiers maxi » comporte des exclusions qu’il faut connaître, comme le prêt du véhicule à un conducteur non déclaré, le vol sans effraction visible, ou les sinistres survenant en cas d’infraction grave (alcoolémie, grand excès de vitesse).
Pourquoi prendre l’option assistance 0 km est indispensable même au tiers ?
Si vous ne deviez retenir qu’une seule garantie optionnelle, ce serait celle-ci. L’assistance 0 km est sans doute la protection la plus rentable du marché de l’assurance, surtout pour un véhicule qui a de l’âge. La plupart des contrats de base incluent une assistance, mais avec une « franchise kilométrique », souvent fixée à 50 km. Cela signifie que si votre voiture tombe en panne à moins de 50 km de votre domicile, les frais de remorquage sont entièrement à votre charge.
Or, la majorité des pannes surviennent lors des trajets du quotidien : en bas de chez soi, en allant faire les courses, sur le parking du travail. Sans l’option 0 km, une simple panne de batterie ou un pneu crevé peut se transformer en une facture salée. Le coût d’un dépannage est réglementé et loin d’être anodin. Par exemple, l’arrêté ministériel fixe le tarif de base à 148,67€ TTC pour un dépannage sur autoroute en journée et en semaine, un montant qui grimpe à 223,01€ la nuit ou le week-end.
En milieu urbain, les frais peuvent varier entre 90 et 250€. Face à ces montants, le coût de l’option assistance 0 km, qui oscille entre 10 et 50 euros par an, apparaît dérisoire. C’est une petite dépense qui vous offre une tranquillité d’esprit immense. Elle vous assure d’être dépanné ou remorqué jusqu’au garage le plus proche, où que vous soyez, même sur le pas de votre porte. Pour un véhicule ancien, dont la fiabilité mécanique est par définition plus incertaine, faire l’impasse sur cette garantie est un très mauvais calcul.
L’erreur d’assurer au tiers une voiture de moins de 5 ans (perte financière en cas d’épave)
Si la logique de basculer au tiers est pertinente pour un véhicule ancien, elle devient une erreur stratégique majeure pour une voiture récente, surtout si elle est financée par un crédit. Pour un véhicule de moins de 5 ans, la décote est certes rapide, mais sa valeur de remplacement reste très élevée. En cas d’accident responsable ou de destruction du véhicule (vol, incendie sans couverture), une assurance au tiers ne vous indemnisera absolument pas pour la perte de votre bien. Vous vous retrouverez sans voiture et avec une perte sèche de plusieurs milliers, voire dizaines de milliers d’euros.
Le risque est encore plus grand dans le cadre d’un financement (crédit classique, LOA, LLD). Comme le souligne un expert, la situation peut virer au cauchemar financier.
Si la voiture est achetée via un crédit (LOA, LLD, crédit classique), passer au tiers est un risque de double peine. En cas de sinistre total, l’utilisateur devra continuer à rembourser un crédit pour un bien qui n’existe plus.
– Expert Banque Populaire, Guide assurance auto et financement
Pour un véhicule récent, la seule option viable est l’assurance tous risques, idéalement assortie d’une garantie « valeur à neuf » ou « valeur d’achat » les premières années. Cette dernière vous assure un remboursement basé sur le prix d’achat de la voiture, et non sur sa valeur décotée, vous protégeant ainsi de la perte financière.
Checklist pour protéger un véhicule récent financé
- Conservez impérativement une assurance tous risques pendant toute la durée du crédit.
- Vérifiez la présence et la durée de la garantie « valeur à neuf » ou « valeur d’achat » dans votre contrat.
- Calculez chaque année le capital restant dû de votre crédit par rapport à la valeur de remplacement du véhicule.
- Ne songez à passer au tiers qu’après le remboursement total du crédit ET si la valeur de marché est passée sous un seuil critique (ex: 5000€).
- Pour les contrats de leasing (LOA/LLD), considérez une garantie « perte financière » qui couvre la différence entre l’indemnisation de l’assurance et les loyers restants dus.
Quand rajouter l’option bris de glace à un contrat tiers pour éviter la facture Carglass ?
Le bris de glace est le sinistre le plus fréquent en assurance auto. Un simple gravillon projeté sur l’autoroute peut suffire à fissurer votre pare-brise. Si la réparation d’un petit impact est souvent prise en charge sans franchise par les assureurs, le remplacement complet d’un pare-brise est une autre histoire. La facture peut rapidement grimper, dépassant souvent 500€ et pouvant atteindre plus de 1000€ sur des modèles plus récents.
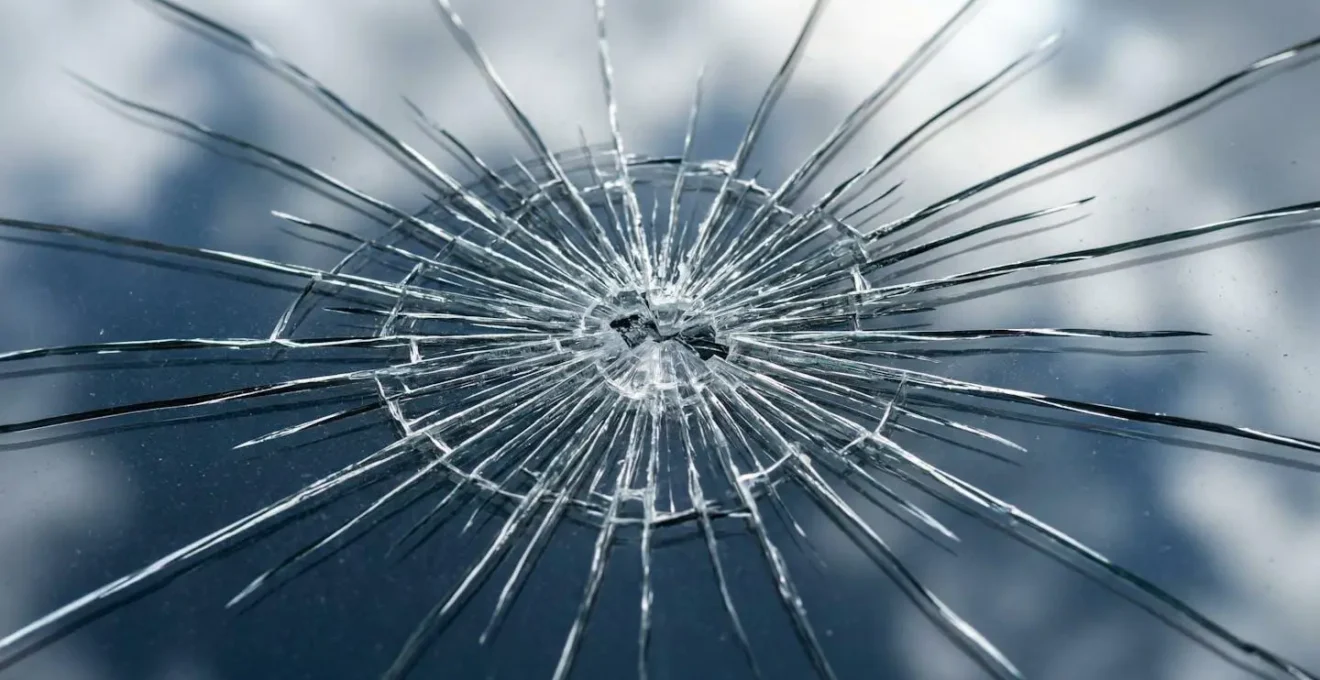
Cette inflation des coûts n’est pas due au verre lui-même, mais à la technologie qu’il embarque. De plus en plus de pare-brise, même sur des véhicules qui commencent à dater, intègrent des systèmes d’aides à la conduite (ADAS). Capteurs de pluie, capteurs de luminosité pour l’allumage automatique des phares, et surtout, caméras pour le freinage d’urgence ou le maintien dans la voie. Le remplacement d’un tel pare-brise impose un recalibrage complexe et coûteux de ces systèmes, ce qui fait exploser la facture finale.
Pour ces raisons, la garantie bris de glace, incluse dans la plupart des formules « tiers étendu », est une option quasiment indispensable. Le faible surcoût annuel de cette garantie est sans commune mesure avec le prix d’un remplacement. Avant de souscrire, vérifiez bien les éléments couverts : certains contrats se limitent au pare-brise, tandis que d’autres, plus complets, incluent les vitres latérales, la lunette arrière, voire les optiques de phares et les rétroviseurs. Choisir de ne pas prendre cette option est un pari très risqué qui peut anéantir en une seule fois toutes les économies réalisées sur votre prime annuelle.
Pourquoi garder le tous risques sur une voiture de plus de 10 ans est souvent une perte d’argent ?
Le principal argument en faveur du « tous risques » est la promesse d’une indemnisation complète en cas de sinistre responsable. Cependant, pour une voiture de plus de 10 ans, cette promesse est souvent un leurre. La raison tient en un mot : la vétusté. En cas de dommages importants, l’expert calculera le coût des réparations. Si ce coût dépasse la valeur de remplacement du véhicule (la fameuse VRADE), la voiture est déclarée « économiquement irréparable » (épave). L’assureur ne vous paiera pas les réparations, mais vous indemnisera à hauteur de cette faible valeur de marché, déduction faite de la franchise.
Vous payez donc une prime maximale pour une protection qui, au final, se limitera à une indemnisation de quelques milliers d’euros. C’est là qu’intervient le concept d’auto-assurance active. En basculant vers une formule au tiers étendu, vous réalisez une économie annuelle (par exemple, 400€). Si vous placez cette somme chaque année sur un livret d’épargne, vous vous constituez un capital de précaution.
Étude de cas : l’auto-assurance active
Prenons une voiture de 12 ans valant 3000€. L’économie en passant d’un tous risques à un tiers étendu est de 400€/an. En plaçant cette somme, l’assuré dispose de 1200€ au bout de 3 ans, et de 2000€ au bout de 5 ans. Ce capital peut couvrir la plupart des réparations courantes. En cas de sinistre total, cette somme vient s’ajouter à la valeur de la voiture pour en acheter une autre, offrant une flexibilité que l’indemnisation de l’assurance seule ne permet pas.
Le tableau suivant simule cette constitution d’un capital de protection, qui devient rapidement plus intéressant que le simple fait de payer une prime élevée. Votre « protection réelle » est l’argent que vous avez mis de côté.
| Année | Coût tous risques cumulé | Coût tiers cumulé | Épargne constituée | Protection réelle |
|---|---|---|---|---|
| Année 1 | 800€ | 300€ | 500€ | 500€ |
| Année 2 | 1600€ | 600€ | 1000€ | 1000€ |
| Année 3 | 2400€ | 900€ | 1500€ | 1500€ |
| Année 5 | 4000€ | 1500€ | 2500€ | 2500€ |
Quand basculer votre contrat vers une formule au tiers sans prendre de risques financiers ?
La décision de basculer vers une assurance au tiers est donc un arbitrage rationnel qui repose sur un ensemble de critères objectifs. Il n’y a pas de réponse unique, mais une convergence d’indicateurs qui vous signale que le moment est venu. Comme le résume France Assureurs, le cap symbolique est souvent autour de la septième année.
Une fois que le véhicule a plus de 7 ans, il n’est plus nécessaire d’avoir une formule tous risques. Il est possible d’opter pour une formule tiers + (responsabilité civile + vol et incendie, bris de glace…).
– France Assureurs, Étude sur l’évolution des garanties auto
Cependant, l’âge n’est qu’un des facteurs. Votre décision doit s’appuyer sur une analyse complète de votre situation. Il s’agit de peser le pour et le contre, de faire des calculs, et de s’assurer que vous disposez des filets de sécurité nécessaires en cas de coup dur. Le passage au tiers ne doit jamais être une décision subie par manque de moyens, mais un choix proactif de gestion de budget.
Pour vous aider à prendre la meilleure décision, voici une checklist finale qui synthétise les points clés à valider. Si vous pouvez cocher la majorité de ces cases, le passage à une formule au tiers étendu est très probablement la meilleure option pour vous.
Checklist de décision pour basculer au tiers
- La valeur de marché de ma voiture est inférieure à 3000€.
- La différence de prime annuelle entre tous risques et tiers est supérieure à 15% de sa valeur.
- Je dispose d’une épargne de précaution au moins égale à la valeur de remplacement de ma voiture.
- Je ne dépends pas exclusivement de ce véhicule pour mes revenus (j’ai une alternative en cas d’immobilisation).
- Mon véhicule a plus de 10 ans ou plus de 150 000 km au compteur.
À retenir
- Le passage au tiers est un calcul de rentabilité : il devient pertinent quand le surcoût du tous risques sur 4-5 ans dépasse la valeur de la voiture.
- Un contrat au tiers ne signifie pas être sans protection : les garanties « tiers étendu » (vol, incendie, bris de glace) et l’option assistance 0 km sont cruciales.
- L’économie réalisée n’est pas un profit, mais un capital à placer sur un compte dédié pour financer vous-même d’éventuels sinistres (l’auto-assurance active).
Garantie tous risques : quand devient-elle financièrement inutile pour votre voiture ?
En synthèse, la garantie tous risques perd son intérêt financier à un point de bascule précis : lorsque le montant de la surprime que vous payez chaque année n’est plus en adéquation avec l’indemnisation réaliste que vous pourriez espérer en cas de sinistre total. Ce phénomène est accentué par deux facteurs économiques inéluctables : l’augmentation constante des primes d’assurance et le mécanisme de la vétusté.
D’une part, le coût de l’assurance ne cesse d’augmenter. Même si votre situation personnelle ne change pas (pas d’accident, bonus stable), les primes grimpent pour couvrir l’augmentation générale des coûts de réparation et d’indemnisation. D’autre part, la valeur de votre propre véhicule, elle, ne fait que baisser. Vous payez donc de plus en plus cher pour protéger un bien qui vaut de moins en moins.
Le coup de grâce est donné par le coefficient de vétusté. Sur une voiture de plus de 10 ans, même si les réparations sont techniquement possibles, l’expert appliquera un abattement sur le coût des pièces de rechange. L’indemnisation finale que vous recevrez sera donc partielle, et souvent décevante par rapport au montant de la prime « tous risques » que vous avez payée pendant des années. Comme le confirme une analyse d’Allianz, l’indemnisation ne sera pas forcément intéressante par rapport au montant de l’assurance tous risques, rendant la formule peu rentable.
La garantie tous risques devient donc financièrement inutile lorsque vous pourriez, avec les économies réalisées en passant au tiers, vous constituer vous-même un capital de remplacement plus rapidement que ne le ferait l’assurance. C’est le moment où la gestion active de votre risque devient plus profitable que la délégation passive de ce même risque.
Maintenant que vous avez toutes les clés en main, l’étape suivante consiste à évaluer précisément votre situation. Demandez des devis, comparez les formules et faites le calcul pour votre propre véhicule. C’est la seule façon de transformer une dépense contrainte en une décision financière avisée.