Le bruit de la tôle froissée, le choc… puis le silence. L’adrénaline monte et le cerveau se brouille. Que faire ? Qui appeler ? C’est dans ces quelques minutes de confusion que se joue une grande partie de votre dossier d’assurance. En tant que secouriste routier, j’ai vu trop de conducteurs, sous le coup du stress, commettre des erreurs qui leur ont coûté cher, non seulement financièrement, mais aussi en termes de tranquillité d’esprit.
L’instinct pousse souvent à sortir pour constater les dégâts ou à s’engager dans une discussion houleuse. On pense immédiatement aux papiers, au constat, à la franchise. Mais ces réactions, bien que compréhensibles, ne sont pas les bonnes. La gestion d’un accident n’est pas une simple procédure administrative, c’est une intervention d’urgence où chaque action doit être réfléchie et priorisée, comme pour un secouriste sur le terrain.
Ce guide n’est pas une simple checklist. Il va vous apprendre à adopter la mentalité d’un professionnel de l’urgence face à un sinistre. Nous n’allons pas seulement voir *quoi* faire, mais *pourquoi* le faire, et dans quel ordre. L’angle directeur est simple : ne plus être une victime passive des événements, mais reprendre le contrôle de la situation pour protéger votre sécurité, vos droits et votre portefeuille. Oubliez la panique ; il est temps de mettre en place une stratégie claire.
Cet article va donc vous guider à travers les étapes cruciales, de la sécurisation de la zone à la gestion des frais de réparation, en vous donnant les clés pour transformer le chaos d’un accident en une procédure maîtrisée. Vous découvrirez comment chaque geste, du port du gilet au choix du garage, est une décision stratégique.
Sommaire : Les étapes stratégiques à suivre après un accident de la route
- Gilet et triangle : pourquoi la sécurité passe avant le constat (sur-accident) ?
- Croquis et cases : comment ne pas se faire piéger par l’autre conducteur sur le constat ?
- Photos de l’accident : quels angles de vue aident l’assureur à déterminer les torts ?
- L’erreur d’accepter du cash pour ne pas faire de constat (risques cachés)
- Quand contacter l’assistance pour le remorquage sans avancer de frais ?
- Comment remplir le constat amiable pour protéger les droits futurs d’un tiers blessé ?
- Bornes orange ou portable : la procédure spécifique pour le dépannage sur autoroute
- Frais de réparations auto : comment limiter votre reste à charge après un sinistre ?
Gilet et triangle : pourquoi la sécurité passe avant le constat (sur-accident) ?
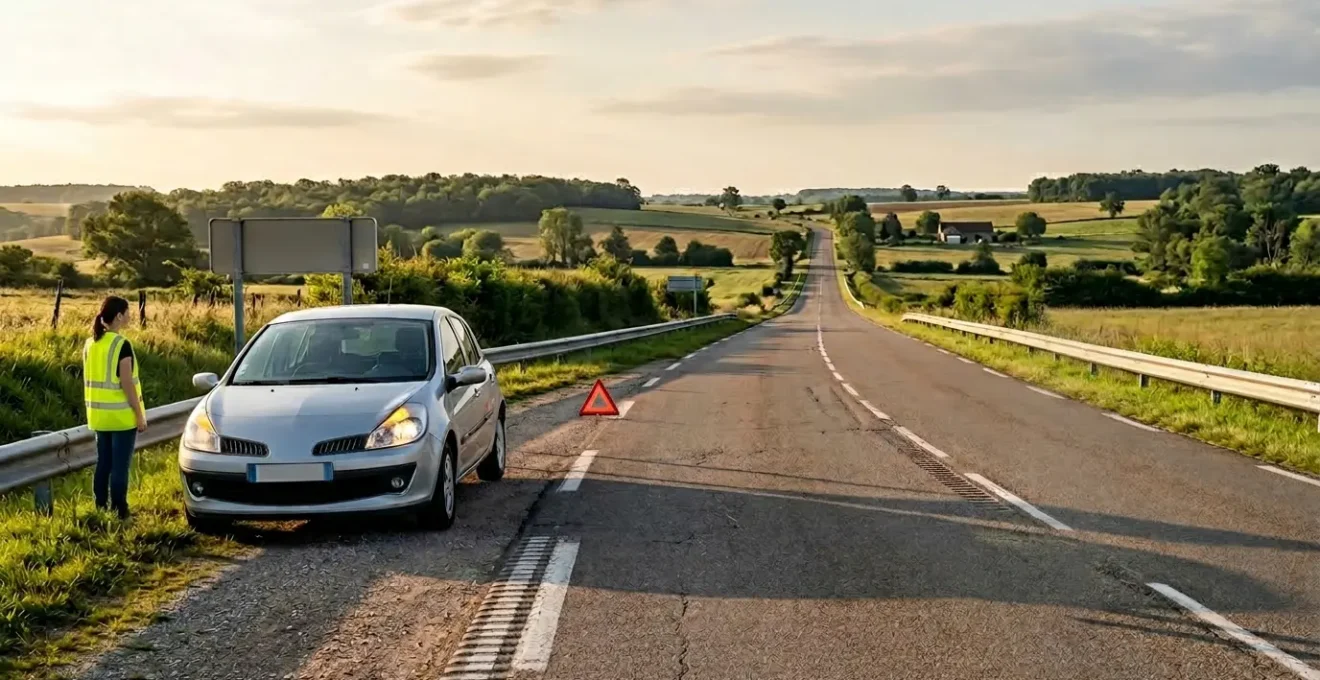
Le premier ennemi après un impact n’est pas l’autre conducteur, c’est le sur-accident. Un véhicule immobilisé sur la chaussée, même après un accrochage mineur, devient un obstacle mortel pour les autres usagers. Votre priorité absolue n’est donc pas de discuter des responsabilités, mais de rendre la zone visible pour éviter une deuxième collision, souvent bien plus grave. C’est une règle d’or pour tout secouriste : protéger, avant d’alerter et de secourir.
La procédure est un rituel qui doit devenir un automatisme. D’abord, allumez vos feux de détresse. Ensuite, et c’est crucial, enfilez votre gilet de haute visibilité AVANT de sortir de votre véhicule. Il doit être à portée de main, pas dans le coffre. Une fois dehors, sortez le triangle de présignalisation et placez-le à une distance d’au moins 30 mètres en amont de l’obstacle. Cette distance donne aux autres conducteurs le temps de réagir. Le non-respect de ces règles n’est pas seulement dangereux, il est aussi sanctionné : selon le code de la route français, l’amende forfaitaire pour défaut de gilet ou de triangle est de 135€.
Cependant, la règle s’adapte au danger. Le cas de l’autoroute est une exception critique. Il est formellement interdit et extrêmement dangereux de marcher sur la bande d’arrêt d’urgence pour y placer un triangle. Dans cette situation, la procédure est différente : après avoir allumé vos feux de détresse et enfilé votre gilet, sortez du véhicule côté passager et mettez-vous immédiatement à l’abri derrière la glissière de sécurité. C’est l’unique endroit où vous êtes relativement en sécurité. L’alerte se fera ensuite via une borne orange ou l’application SOS Autoroute.
Pensez-y : sécuriser la zone n’est pas une simple formalité, c’est le premier acte de maîtrise de la situation. Vous passez d’un état de victime surprise à celui d’acteur responsable qui prévient une catastrophe potentielle.
Croquis et cases : comment ne pas se faire piéger par l’autre conducteur sur le constat ?
Une fois la zone sécurisée, vient le moment du constat amiable. Ce document n’est pas une simple description, c’est la pierre angulaire de votre dossier. Chaque case, chaque dessin, chaque mot peut faire basculer la détermination des responsabilités. Le piège le plus courant ? Le stress, la précipitation et l’influence de l’autre conducteur, qui peut vous inciter à cocher une case « pour simplifier ». Ne cédez jamais.
La règle d’or : ne remplissez que les faits, jamais les interprétations. La colonne centrale « Circonstances » avec ses 17 cases est la plus piégeuse. Cochez uniquement ce qui correspond exactement à la situation au moment du choc. Par exemple, si vous étiez à l’arrêt et que l’autre véhicule vous a heurté en reculant, ne cochez que la case « était à l’arrêt ». Ne vous laissez pas convaincre de cocher « prenait un stationnement » si ce n’est pas le cas. En cas de doute, ne cochez rien. Il vaut mieux une case vide qu’une information erronée. Le croquis doit être simple et clair : position des véhicules, axe de la route, signalisation. Inutile d’être un artiste, mais la précision est reine.
Aujourd’hui, l’alternative numérique, l’e-constat, simplifie la procédure et réduit les risques d’erreur. Guidé étape par étape, il permet une transmission instantanée à l’assureur, respectant le délai légal de 5 jours ouvrés. C’est une excellente option pour les accidents matériels en France entre deux véhicules.
Que vous optiez pour le papier ou le numérique, la rigueur reste la même. Voici un comparatif pour vous aider à choisir la meilleure option selon la situation.
| Critère | E-constat auto | Constat papier |
|---|---|---|
| Transmission à l’assureur | Automatique et instantanée | Envoi sous 5 jours ouvrés |
| Risque d’erreur | Guidage étape par étape | Erreurs possibles de remplissage |
| Signature | Au doigt sur l’écran | Stylo obligatoire |
| Cas d’usage obligatoire | Accident matériel France | Accident à l’étranger, corporel, ou +2 véhicules |
| Prérequis | Smartphone avec réseau | Aucun |
Rappelez-vous : le constat amiable porte mal son nom. Une fois signé par les deux parties, il devient un document quasi irrévocable. Prenez le temps de le relire entièrement avant d’apposer votre signature. Si vous êtes en désaccord, indiquez-le clairement dans la section « Observations ».
Photos de l’accident : quels angles de vue aident l’assureur à déterminer les torts ?
Après avoir maîtrisé le narratif sur le constat, il faut l’étayer par des preuves visuelles. Aujourd’hui, votre smartphone est votre meilleur allié. Les photos ne sont pas là pour faire joli, elles permettent à l’expert, qui n’était pas sur place, de reconstituer la scène et de valider les informations du constat. Adoptez « l’œil de l’expert » : que chercherait-il à voir pour comprendre la dynamique de l’accident ?
La première photo doit être une vue d’ensemble. Prenez du recul pour capturer les deux véhicules dans leur position finale, l’environnement (intersection, ligne continue, parking) et la signalisation (panneaux de stop, feux tricolores, marquage au sol). Cette photo de contexte est capitale. Ensuite, rapprochez-vous. Photographiez les plaques d’immatriculation des deux véhicules pour une identification sans équivoque, ainsi que la carte verte (vignette d’assurance) sur le pare-brise adverse.
Puis, passez aux détails. Prenez des photos des points d’impact et des dégâts sur les deux voitures, en variant les angles : une vue large montrant la zone endommagée sur le véhicule, puis une vue serrée sur les rayures ou déformations. N’oubliez pas les éléments au sol : traces de freinage, débris, flaques de liquide. Chaque photo doit raconter une partie de l’histoire et corroborer votre version des faits. Comme le souligne l’expert en assurance Le Lynx, ces preuves visuelles sont cruciales.
Prenez une photo rapide de la scène et des véhicules impliqués. Même si toutes les informations sont notées, ces preuves visuelles faciliteront le traitement par votre assurance auto et sécuriseront votre indemnisation en cas de désaccord.
– Le Lynx, Guide du constat amiable voiture
Cette documentation visuelle est votre assurance contre les contestations futures. Un bon dossier photo peut accélérer votre indemnisation et vous éviter un long et pénible conflit sur la détermination des responsabilités.
L’erreur d’accepter du cash pour ne pas faire de constat (risques cachés)
Face à un accrochage qui semble mineur, la proposition peut être tentante : « Pas la peine de faire un constat, je vous donne 100€ et on oublie tout. » C’est peut-être la plus grande erreur que vous puissiez commettre. Accepter du liquide, c’est entrer dans une zone de non-droit où vous perdez toute protection. Le risque n’est pas seulement de sous-estimer le coût des réparations. Vous vous exposez à une « dette invisible » aux conséquences potentiellement désastreuses.
Premièrement, les dégâts. Une simple éraflure sur un pare-chocs moderne peut cacher des capteurs de recul endommagés, dont le remplacement coûte des centaines d’euros. Sans constat, tous les frais découverts après coup seront à votre charge. Deuxièmement, le risque juridique. L’autre conducteur peut, de mauvaise foi, déclarer un accident de son côté quelques jours plus tard en vous accusant de délit de fuite. Sans constat signé, comment prouver votre version ? Troisièmement, et c’est le plus grave, vous ne savez pas si l’autre conducteur est assuré. En France, le fléau des conducteurs non assurés est réel. En 2024, selon le FGAO, le nombre de victimes de dommages corporels s’élève à 7 996 personnes.
L’histoire de Yannick, qui a causé un accident sans assurance, est un témoignage glaçant. Vingt ans après les faits, il rembourse encore une dette de 180 000€ au Fonds de Garantie des Assurances Obligatoires (FGAO). Ce fonds indemnise les victimes mais se retourne systématiquement contre le responsable non assuré. Refuser le constat, c’est potentiellement laisser un conducteur dangereux sur la route et renoncer à votre unique protection.
Le tableau ci-dessous résume les risques que vous prenez en acceptant un règlement en espèces.
| Aspect | Règlement cash sans constat | Constat officiel |
|---|---|---|
| Coûts cachés découverts après | À votre charge intégrale | Pris en charge par l’assurance |
| Preuve de l’accident | Aucune trace officielle | Document juridique valable |
| Risque de déclaration tardive adverse | Accusation de délit de fuite possible | Protection juridique complète |
| Détection conducteur non assuré | Impossible, reste sur la route | Signalement au FGAO automatique |
| Recours en cas de litige | Aucun | Médiation assurance possible |
La seule réponse à une proposition de règlement en liquide est donc un « non » poli mais ferme, suivi de : « Nous allons faire un constat, c’est la procédure normale et elle nous protège tous les deux. » C’est un acte de protection, pour vous et pour les autres.
Quand contacter l’assistance pour le remorquage sans avancer de frais ?
Votre véhicule est immobilisé et ne peut plus rouler. Le réflexe peut être d’appeler le garagiste du coin ou un ami. Erreur. Pour que le remorquage soit pris en charge sans que vous n’ayez à avancer un seul euro, il faut activer le bon canal d’urgence : l’assistance de votre contrat d’assurance. La plupart des contrats, même au tiers, incluent une garantie assistance qui organise et paie le dépannage.
Avant de passer l’appel, préparez les informations essentielles pour être efficace et rapide. L’opérateur vous demandera : votre numéro de contrat, la plaque d’immatriculation, votre localisation précise (adresse, point kilométrique), la nature du problème (accident, panne) et si le véhicule est sur la chaussée ou sur le bas-côté. Avoir ces éléments sous la main transforme un appel potentiellement stressant en une simple formalité.
La nuance est capitale et a un impact direct sur votre portefeuille. Groupama le résume parfaitement :
La différence est cruciale : l’assistance de votre contrat mandate un dépanneur agréé sans avance de frais. Un dépanneur contacté par vous-même vous obligera à avancer les frais et le remboursement par l’assurance n’est pas garanti.
– Groupama, Guide assistance accident auto
En clair, si vous contactez vous-même un dépanneur, vous payez la facture sur place (souvent plusieurs centaines d’euros) et devrez ensuite vous battre pour obtenir un remboursement, qui pourrait être partiel, voire refusé si votre contrat impose de passer par la plateforme d’assistance. En appelant le numéro au dos de votre carte verte, vous activez le tiers payant : l’assurance règle directement le prestataire. Votre seul souci est de savoir où votre voiture sera emmenée.
Ce simple appel téléphonique est la différence entre une dépense imprévue et douloureuse et une prise en charge fluide et professionnelle. C’est un réflexe qui protège directement votre compte en banque.
Comment remplir le constat amiable pour protéger les droits futurs d’un tiers blessé ?
Lors d’un accident, notre attention se focalise sur les dégâts matériels. Pourtant, la présence d’un blessé, même léger, change radicalement la nature juridique du sinistre. Protéger les droits d’un tiers (un passager, un piéton, ou même l’autre conducteur) est une responsabilité majeure qui se joue dès le remplissage du constat.
La section 5 du constat papier, intitulée « Blessé(s) même légers », est la plus importante. Si une personne se plaint d’une douleur, aussi minime soit-elle (nuque, dos, mal de tête), ou si elle est simplement choquée, il est impératif de cocher « OUI ». Ne jouez jamais au médecin. Une douleur qui semble anodine sur le coup peut révéler une lésion sérieuse quelques heures ou jours plus tard. Cocher cette case ne signifie pas que vous êtes responsable, mais cela déclenche les procédures de protection et d’indemnisation spécifiques au dommage corporel, qui sont bien plus complexes et longues que pour les dégâts matériels.
Si la police ou la gendarmerie se déplace (ce qui est obligatoire en cas de blessé), elle établira un procès-verbal. Ce document officiel primera sur le constat amiable. Dans ce cas, assurez-vous de noter les coordonnées des forces de l’ordre et le numéro du procès-verbal. Si elles ne se déplacent pas, votre rigueur sur le constat est la seule protection pour la victime. Le contexte des conducteurs non assurés, où le nombre de personnes décédées a augmenté de +5% en 2024, rend cette précaution encore plus vitale. Un constat bien rempli est la clé qui permettra au FGAO d’intervenir pour la victime si le responsable n’est pas assuré.
En résumé, face à un blessé, deux réflexes : cocher la case dédiée sur le constat sans hésitation et, si possible, appeler les secours (le 15 ou le 112) qui jugeront de la nécessité d’une intervention. C’est votre devoir de ne pas minimiser la situation.
Bornes orange ou portable : la procédure spécifique pour le dépannage sur autoroute
Tomber en panne ou avoir un accident sur l’autoroute est une situation à très haut risque qui obéit à des règles spécifiques. Oubliez votre assistance habituelle. Sur le réseau autoroutier concédé en France, seules les entreprises de dépannage agréées par les sociétés d’autoroutes (comme VINCI, APRR, SANEF) ont le droit d’intervenir. C’est un monopole légal instauré pour des raisons de sécurité et d’efficacité.
Pour contacter ces services, trois options s’offrent à vous, mais une seule est historiquement la référence : la borne d’appel d’urgence orange. Situées tous les deux kilomètres, elles présentent un avantage majeur : elles géolocalisent automatiquement votre appel. L’opérateur sait instantanément où vous êtes, dans quel sens de circulation, et envoie le dépanneur agréé pour cette zone spécifique. C’est la méthode la plus fiable et la plus rapide.
L’alternative moderne est l’application mobile gratuite « SOS Autoroute ». Elle fonctionne comme une borne d’appel virtuelle, utilisant le GPS de votre smartphone pour une géolocalisation tout aussi précise. C’est une excellente option si vous êtes loin d’une borne physique. En dernier recours, si vous n’avez ni borne ni application fonctionnelle, vous pouvez composer le 112, le numéro d’urgence européen. Vous devrez alors être capable de communiquer des informations précises : le numéro de l’autoroute (ex: A6), votre sens de circulation (ex: Paris-Lyon) et votre point kilométrique (PK), indiqué sur les petits panneaux blancs tous les 100 mètres. Comme le rappelle le Service Public français, l’utilisation de ces canaux est fondamentale.
Sur autoroute, les sociétés concessionnaires ont le monopole légal du dépannage-remorquage. La borne orange transmet une géolocalisation infaillible, garantissant l’intervention du bon prestataire agréé.
– Service Public, Guide équipements obligatoires voiture
Tenter de contacter votre propre assisteur ou un dépanneur « ami » est non seulement inutile (ils n’auront pas le droit d’intervenir), mais aussi dangereux, car cela vous fait perdre un temps précieux à l’abri précaire de la bande d’arrêt d’urgence.
À retenir
- La gestion d’un accident est une suite de priorités : d’abord la sécurité (éviter le sur-accident), ensuite la documentation (maîtriser le narratif du constat), et enfin la logistique (activer les bons canaux d’assistance).
- Le constat amiable et les photos ne sont pas des formalités, mais les preuves qui détermineront les responsabilités et la vitesse de votre indemnisation. La rigueur et la précision sont vos meilleurs atouts.
- Refuser systématiquement tout arrangement financier sans constat est un réflexe de protection essentiel contre les dégâts cachés, les accusations de délit de fuite et les conducteurs non assurés.
Frais de réparations auto : comment limiter votre reste à charge après un sinistre ?
Une fois le choc de l’accident passé et les formalités remplies, une nouvelle préoccupation émerge : la réparation du véhicule et son coût. Comment limiter votre reste à charge ? Deux éléments clés sont à maîtriser : le choix du réparateur et la préparation de l’expertise. Le but est de reprendre le contrôle sur les conséquences financières du sinistre.
Depuis la loi Hamon, vous avez le libre choix de votre réparateur. Votre assureur ne peut pas vous imposer un garage. Cependant, les assureurs ont des réseaux de garages agréés avec lesquels ils ont des accords. Passer par un garage agréé offre un avantage de taille : le tiers payant. Vous n’avancez pas les frais de réparation (hors franchise éventuelle), le garage se faisant payer directement par l’assurance. Cela simplifie grandement la gestion financière. Un garagiste non agréé vous demandera probablement de régler la totalité de la facture avant que vous ne soyez remboursé par votre assurance.
Que vous choisissiez un garage agréé ou non, la confrontation avec l’expert d’assurance est une étape décisive. Ne subissez pas l’expertise, préparez-la. Rassemblez les photos de l’accident, le constat, et surtout, obtenez un devis détaillé d’un garagiste de confiance avant le passage de l’expert. Ce devis vous servira de base de négociation et montrera que vous avez fait vos propres recherches. N’oubliez pas que des fonds comme le FGAO versent des sommes colossales pour couvrir les accidents, preuve de l’enjeu financier ; le montant total des indemnisations versées par le FGAO a atteint 123 millions d’euros.
Pour vous guider dans le choix du réparateur, voici un tableau comparatif des avantages et inconvénients.
| Critère | Garage agréé assureur | Libre choix (loi Hamon) |
|---|---|---|
| Avance des frais | Aucune (tiers payant) | Possible selon contrat |
| Délai d’intervention | Prioritaire et rapide | Variable selon disponibilité |
| Garantie des réparations | Garantie assureur incluse | Garantie du garagiste seul |
| Franchise | Parfois réduite | Normale selon contrat |
Votre plan d’action pour l’expertise : les points à vérifier
- Dossier de preuves : Rassembler toutes les photos de l’accident et des dégâts sous différents angles.
- Contre-évaluation : Obtenir un devis détaillé d’un garage de confiance avant l’expertise.
- Documentation administrative : Conserver le constat amiable signé et tous les échanges avec l’autre partie.
- Suivi post-démontage : Noter les éventuels dommages cachés découverts par le garagiste lors du démontage pour en informer l’expert.
En adoptant une posture proactive et informée, vous transformez une situation subie en une procédure que vous pilotez, minimisant ainsi votre stress et votre reste à charge financier.